Nue-propriété 2026 : investir décoté, sans impôt ni IFI
Acheter un bien décoté de 30 à 50 %, sans loyer imposable, sans taxe foncière et hors IFI pendant 15 à 20 ans : la nue-propriété est une stratégie patrimoniale et successorale puissante. Démembrement, avantages, transmission et vigilance.
- Type de bienBien acheté en nue-propriété (usufruit temporaire cédé à un bailleur)
- Avantage fiscalPrix décoté à l'achat, aucun revenu foncier imposable, bien hors assiette IFI pendant le démembrement
- Conditions clésAucun loyer perçu ; pleine propriété récupérée sans droits à l'échéance
- Engagement~15 à 20 ans (durée du démembrement)
- Statut 2026Mécanisme permanent
Qu'est-ce que l'investissement en nue-propriété ?
L'investissement en nue-propriété repose sur le démembrement de propriété, un mécanisme du Code civil qui sépare la pleine propriété en deux droits : la nue-propriété (posséder les murs, sans en avoir la jouissance) et l'usufruit (le droit d'occuper le bien ou d'en percevoir les loyers). Concrètement, vous achetez la nue-propriété d'un logement neuf ou rénové à prix décoté, tandis qu'un bailleur institutionnel (CDC Habitat, Action Logement, une SEM régionale…) détient l'usufruit temporaire pour une durée fixée à l'avance, généralement 15 à 20 ans. Pendant toute cette période, l'usufruitier gère le bien, le loue et en perçoit les revenus.
Ce n'est pas une réduction d'impôt comme la loi Denormandie, mais une optimisation patrimoniale et fiscale puissante : vous investissez à prix réduit, sans aucune gestion ni fiscalité pendant le démembrement, et vous récupérez un bien complet et remis à neuf au terme. C'est pourquoi elle figure dans notre comparateur de défiscalisation au sens large.
Pourquoi investir en nue-propriété en 2026 ?
La nue-propriété séduit une clientèle patrimoniale pour quatre raisons : un prix d'achat fortement décoté (30 à 50 % sous la valeur en pleine propriété) ; une fiscalité neutre pendant tout le démembrement (ni impôt sur le revenu, ni prélèvements sociaux, ni taxe foncière) ; une sortie de l'assiette de l'IFI ; et une valorisation mécanique à terme, quand la pleine propriété se reconstitue sans frais. C'est un placement de « capitalisation » idéal pour qui n'a pas besoin de revenus immédiats et vise le long terme, la préparation de la retraite ou la transmission.
Le mécanisme : décote, zéro fiscalité, hors IFI
Vous ne percevez aucun loyer pendant le démembrement, mais en contrepartie vous ne supportez presque aucune charge ni fiscalité. La répartition entre les deux parties est claire :
| Nu-propriétaire (vous) | Usufruitier (bailleur) | |
|---|---|---|
| Loyers perçus | Aucun | Perçoit les loyers |
| Gestion locative | Aucune | Assure la gestion et la location |
| Entretien et gros travaux | Aucun | Entretien courant et gros travaux (art. 605 et 606 du Code civil) |
| Taxe foncière | Non | À sa charge |
| Impôt sur le revenu / prélèvements sociaux | 0 € (pas de revenus) | Selon son régime |
| IFI | Bien hors assiette | Déclare la valeur (selon le cas) |
L'usufruitier a l'obligation de remettre le bien en état avant sa restitution : vous récupérez donc un logement entretenu, souvent rénové, libre de tout locataire.
La décote : un exemple chiffré
La fiscalité pendant le démembrement
Le nu-propriétaire bénéficie d'une neutralité fiscale quasi totale : 0 € d'impôt sur le revenu et 0 € de prélèvements sociaux (il ne perçoit aucun loyer), 0 € de taxe foncière (supportée par l'usufruitier), et le bien n'entre pas dans l'assiette de l'IFI. Mieux : si l'acquisition est financée à crédit et que l'usufruit est détenu par un bailleur social ou institutionnel, les intérêts d'emprunt sont déductibles de vos autres revenus fonciers (articles 31 et 156 du CGI) — un moyen d'effacer la fiscalité d'autres locations nues pendant que vous constituez ce patrimoine.
La reconstitution de la pleine propriété au terme
À l'extinction de l'usufruit (au terme prévu ou au décès de l'usufruitier), la pleine propriété se reconstitue automatiquement sur votre tête, sans aucun droit ni imposition supplémentaire (article 1133 du CGI : la réunion de l'usufruit à la nue-propriété ne donne lieu à aucune taxation). Vous disposez alors librement d'un bien remis en état : vous pouvez l'occuper, le louer (et percevoir enfin les loyers) ou le revendre.
Des programmes éligibles en nue-propriété
Une sélection de programmes immobiliers actuellement éligibles à ce dispositif, présentés par notre partenaire K&P Finance. Demandez la documentation complète et une étude d'éligibilité adaptée à votre situation.
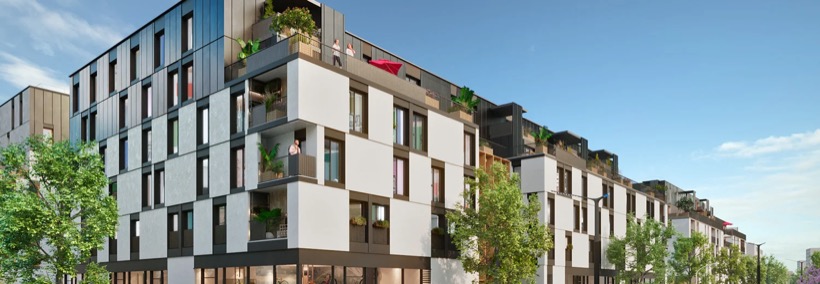 Tours (37)Carré RabelaisUne acquisition en nue-propriété dans le nouveau quartier Rabelais-Giraudeau à Tours, décotée et sans gestion.À partir de 78 286 €Documentation →
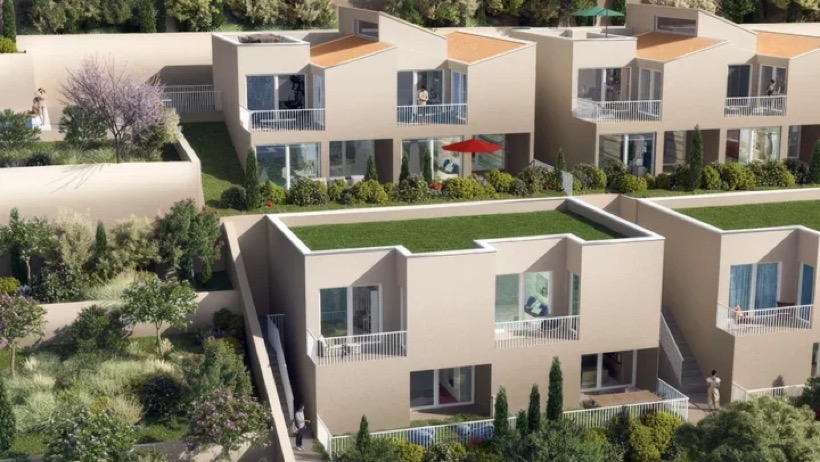 La Turbie (06)Les Cimes d'AzurUne adresse en hauteur aux portes de Monaco, en nue-propriété, dans un cadre d'exception.À partir de 225 500 €Documentation →
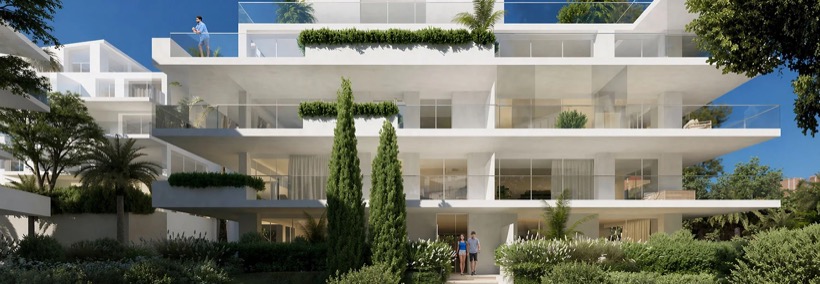 Cannes (06)Le 29 Isola BellaUne adresse de prestige au cœur de Cannes, acquise en nue-propriété à prix décoté.À partir de 211 981 €Documentation →
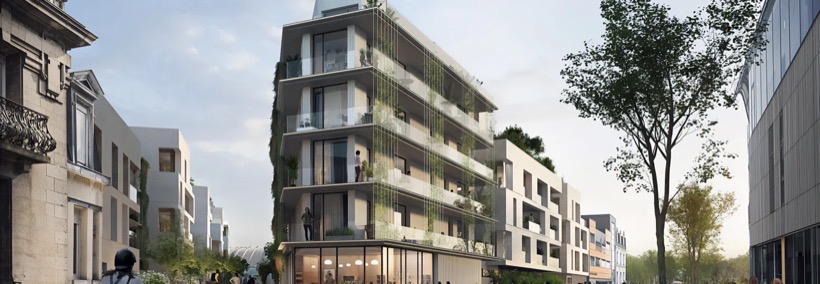 Reims (51)Les Promenades d'OlèneUne nue-propriété au cœur de Reims, capitale de la Champagne, sans revenu foncier imposable.À partir de 131 000 €Documentation →
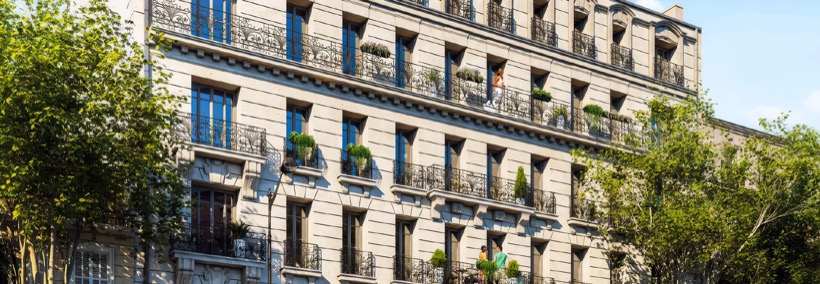 Marseille (13)Les Balcons de MassaliaUne nue-propriété en hypercentre de Marseille, hors assiette IFI pendant toute la durée du démembrement.À partir de 177 732 €Documentation →
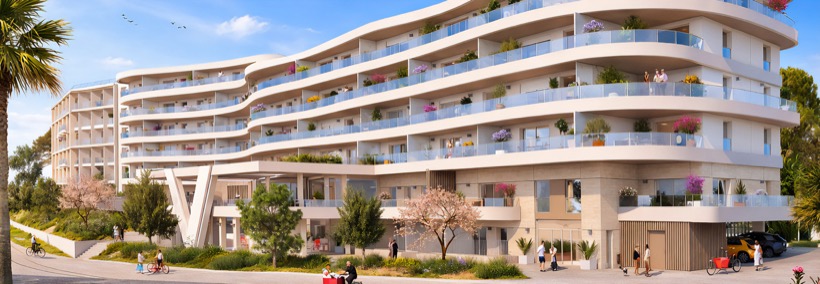 Saint-Laurent-du-Var (06)Viva MareUne résidence en nue-propriété face à la Baie des Anges, sur la Côte d'Azur.À partir de 84 790 €Documentation →
Sélection indicative de programmes proposés par K&P Finance — prix « à partir de », caractéristiques et disponibilités susceptibles d'évoluer. Information communiquée à titre indicatif, hors sollicitation.
Un outil de transmission patrimoniale
La nue-propriété est aussi un levier de transmission parmi les plus efficaces. Donner la nue-propriété d'un bien à ses enfants tout en conservant l'usufruit permet de transmettre sur une valeur décotée : les droits de donation ne portent que sur la valeur de la nue-propriété (barème de l'article 669 du CGI selon l'âge de l'usufruitier). Au décès, l'usufruit rejoint la nue-propriété sans fiscalité, et le bien reçu reste hors IFI pour l'héritier pendant la durée du démembrement.
La revente et la plus-value
La revente de la seule nue-propriété est possible avant le terme, mais à une valeur elle-même décotée de l'usufruit restant : la liquidité est donc limitée avant l'échéance. Après reconstitution, la revente relève du régime des plus-values immobilières des particuliers, avec abattements pour durée de détention (exonération d'impôt sur le revenu à 22 ans, de prélèvements sociaux à 30 ans), la durée étant décomptée depuis l'acquisition de la nue-propriété.
Pour qui la nue-propriété est-elle faite ?
Ce placement s'adresse aux investisseurs disposant d'une capacité d'épargne et d'un horizon long (15-20 ans), qui n'ont pas besoin de revenus immédiats, cherchent à réduire leur IFI, à préparer leur retraite ou à transmettre dans de bonnes conditions. Il n'y a aucune condition de revenus ni de plafonnement de niches fiscales. À l'inverse, si vous recherchez des loyers dès aujourd'hui, le LMNP sera plus adapté ; pour une réduction d'impôt classique, la loi Denormandie. Notre diagnostic gratuit vous aide à choisir.
Avantages et points de vigilance
Les plus : prix décoté de 30 à 50 % ; zéro gestion, zéro fiscalité courante, zéro taxe foncière, zéro IFI ; valorisation mécanique à terme ; intérêts d'emprunt déductibles sous conditions ; transmission optimisée ; aucune condition de revenus.
Les points de vigilance : aucun revenu locatif pendant 15 à 20 ans (prévoir la trésorerie du crédit) ; liquidité limitée avant le terme ; horizon d'investissement long indispensable ; ce n'est pas une réduction d'impôt ; qualité de l'usufruitier et emplacement déterminants pour la revente. Ces informations sont pédagogiques et doivent être vérifiées selon votre situation.
Nos conseils pour optimiser votre investissement en nue-propriété
- Réservez-la à un horizon long et à l'absence de besoin de revenus immédiats : c'est un placement de capitalisation.
- Utilisez-la pour alléger l'IFI ou préparer une transmission, deux objectifs où elle excelle.
- Vérifiez la qualité de l'usufruitier (bailleur social ou institutionnel reconnu) et la convention de démembrement annexée à l'acte.
- Soignez l'emplacement : c'est lui qui déterminera la valeur du bien à la revente ou à la reconstitution.
La nue-propriété dans le comparateur de défiscalisation
Elle s'oppose au LMNP (revenus immédiats et amortissement), sur une logique de capital immobilisé sans revenus pendant la détention. Pour un objectif de réduction d'impôt classique, orientez-vous plutôt vers la loi Denormandie ; pour effacer des revenus fonciers, vers le déficit foncier. Comparez tous les dispositifs de défiscalisation ou lancez le diagnostic gratuit.
Nos guides pour approfondir
Calcul, exemples chiffrés et stratégie sur la nue-propriété.
Questions fréquentes
Qu'est-ce que l'investissement en nue-propriété ?
C'est l'achat de la nue-propriété d'un bien à prix décoté (30 à 50 %) dans le cadre d'un démembrement : un bailleur institutionnel détient l'usufruit et perçoit les loyers pendant 15 à 20 ans, après quoi vous récupérez la pleine propriété sans fiscalité.
La nue-propriété donne-t-elle une réduction d'impôt ?
Non. L'avantage vient de la décote à l'achat, de l'absence de fiscalité courante (ni impôt, ni prélèvements sociaux, ni taxe foncière), de la sortie de l'IFI et de la valorisation mécanique à terme.
Perçoit-on des loyers en nue-propriété ?
Non. Pendant toute la durée du démembrement (15 à 20 ans), c'est l'usufruitier qui perçoit les loyers, gère et entretient le bien ; vous ne percevez aucun revenu.
Quelle décote à l'achat en nue-propriété ?
De l'ordre de 30 à 50 % de la valeur en pleine propriété, selon la durée du démembrement et le bien : plus l'usufruit est long, plus la décote est importante.
Qui paie la taxe foncière et les travaux ?
L'usufruitier : il assume l'entretien courant, les gros travaux (art. 605 et 606 du Code civil), la taxe foncière et la remise en état du bien avant sa restitution.
La nue-propriété réduit-elle l'IFI ?
Oui. Le bien détenu en nue-propriété n'entre pas dans l'assiette de l'IFI pendant toute la durée du démembrement, y compris pour un héritier.
Que se passe-t-il à la fin de l'usufruit ?
La pleine propriété se reconstitue automatiquement sur votre tête, sans droits ni imposition supplémentaires (article 1133 du CGI) ; vous récupérez un bien remis en état, libre de locataire.
Peut-on déduire les intérêts d'emprunt en nue-propriété ?
Oui, si l'usufruit est détenu par un bailleur social ou institutionnel : les intérêts d'emprunt liés à l'acquisition sont déductibles de vos autres revenus fonciers (art. 31 et 156 du CGI).
Peut-on revendre une nue-propriété avant le terme ?
Oui, mais à une valeur décotée de l'usufruit restant : la liquidité est limitée avant l'échéance. Après reconstitution, la revente relève du régime des plus-values des particuliers.
Pour qui la nue-propriété est-elle intéressante ?
Pour les investisseurs à horizon long (15-20 ans) sans besoin de revenus immédiats, cherchant à réduire leur IFI, préparer leur retraite ou transmettre ; il n'y a aucune condition de revenus ni de plafond de niches.
Information pédagogique simplifiée, à jour de juillet 2026. Les taux, plafonds et conditions de chaque dispositif évoluent et dépendent de votre situation : faites vérifier votre éligibilité par un professionnel qualifié (notaire, expert-comptable, conseiller en gestion de patrimoine) et sur service-public.fr et impots.gouv.fr. La réduction d'impôt ne doit jamais être la seule raison d'investir.
Quel dispositif pour réduire vos impôts ?
En 1 minute, le diagnostic gratuit vous oriente vers le dispositif le plus pertinent pour réduire vos impôts selon votre situation, et un conseiller K&P Finance vous remet une étude personnalisée.