Monuments Historiques 2026 : la déduction fiscale sans plafond
Déduire 100 % des travaux de son revenu global, sans aucun plafond : le régime Monuments Historiques est le dispositif de défiscalisation le plus puissant pour les hauts revenus. Fonctionnement, biens classés ou inscrits, conditions et vigilance.
- Type de bienImmeuble classé ou inscrit aux Monuments Historiques
- Avantage fiscalDéduction des travaux et charges du revenu global, sans aucun plafond
- Conditions clésConservation du bien 15 ans, détention en direct (sauf SCI familiale)
- Engagement15 ans de conservation
- Statut 2026En vigueur — hors plafonnement des niches
Qu'est-ce que le régime Monuments Historiques ?
Le régime des Monuments Historiques (articles 156, 156 bis et 199 du CGI) est le dispositif de défiscalisation immobilière le plus puissant du droit français pour les très hauts revenus. Son principe : déduire du revenu global, sans aucun plafond de montant, les travaux de restauration et les charges d'un immeuble classé ou inscrit au titre des monuments historiques. Ce n'est pas une réduction d'impôt à taux fixe comme la loi Denormandie, mais une déduction : chaque euro dépensé s'efface au niveau de votre tranche marginale d'imposition (TMI) — jusqu'à 45 %. C'est aussi, avec la loi Malraux, l'un des seuls régimes hors du plafonnement global des niches fiscales de 10 000 €/an.
La France compte environ 45 000 immeubles classés et 300 000 inscrits : des biens rares, au cachet exceptionnel, qui séduisent une clientèle patrimoniale exigeante, sensible à l'histoire et à la transmission. Dans notre comparateur de défiscalisation, c'est l'option la plus haut de gamme, réservée aux contribuables imposés à 41 % ou 45 %.
Pourquoi investir en Monuments Historiques en 2026 ?
Trois atouts distinguent le régime Monuments Historiques de tous les autres dispositifs de réduction d'impôt :
- Déduction sans plafond de montant : contrairement au déficit foncier (10 700 €/an) ou à la loi Malraux (400 000 € de travaux), l'imputation des travaux sur le revenu global n'est pas limitée. Une restauration de 300 000 € peut être intégralement déduite.
- Hors plafonnement des niches fiscales : l'avantage ne consomme pas le plafond de 10 000 €/an, un levier décisif pour un patrimoine déjà optimisé.
- Un avantage successoral unique : sous convention avec l'État, le bien peut être transmis en exonération de droits de succession et de donation — un cas rarissime en fiscalité française.
La contrepartie est exigeante : biens rares et coûteux, entretien lourd, encadrement patrimonial strict et engagement de conservation long. La défiscalisation ne doit jamais être la seule motivation : un projet Monuments Historiques est d'abord un projet patrimonial de transmission.
Le mécanisme : une déduction sans plafond de montant
Les travaux de restauration, l'entretien, les réparations, les intérêts d'emprunt, la taxe foncière et les frais de gestion sont déductibles. L'ampleur de la déduction dépend toutefois de l'usage du bien. À une TMI de 45 %, 100 000 € de travaux déductibles représentent jusqu'à 45 000 € d'économie d'impôt ; s'y ajoute, pour un bien loué, l'économie de prélèvements sociaux (17,2 %) sur les revenus fonciers effacés.
Les trois régimes d'occupation
La règle de déduction varie selon que le bien procure ou non des recettes, et selon son ouverture au public :
| Situation du bien | Traitement fiscal |
|---|---|
| 1. Bien loué (procure des recettes) | Charges et travaux déductibles à 100 % des revenus fonciers ; le déficit s'impute sur le revenu global sans limite de montant |
| 2. Bien occupé par le propriétaire et ouvert au public | Charges et travaux déductibles à 100 % du revenu global |
| 3. Bien occupé par le propriétaire, sans ouverture au public | Charges et travaux déductibles à 50 % du revenu global |
L'ouverture au public suppose en principe un minimum de 50 jours par an (dont 25 dimanches et jours fériés d'avril à septembre) ou 40 jours en juillet-août-septembre. Ces règles étant techniques, elles doivent être vérifiées selon la nature exacte du bien et de la convention.
Biens éligibles : classés, inscrits, labellisés
Trois catégories de biens ouvrent droit au régime :
- Immeubles classés au titre des monuments historiques : la protection la plus élevée (~45 000 biens), travaux soumis à l'autorisation du ministère de la Culture et de l'Architecte des Bâtiments de France (ABF).
- Immeubles inscrits à l'inventaire supplémentaire des monuments historiques (ISMH) : protection intermédiaire (~300 000 biens), travaux soumis à accord de la DRAC.
- Immeubles labellisés par la Fondation du patrimoine, sous conditions (avis favorable de l'unité départementale de l'architecture et du patrimoine).
Les travaux (toiture, façades, murs, structures, parties communes) doivent respecter l'intégrité patrimoniale et les préconisations de la DRAC. Ils sont retenus TTC, après déduction des éventuelles subventions.
Conditions : agrément, conservation 15 ans, indivisibilité
Le régime impose un engagement de conservation du bien pendant 15 ans à compter de l'acquisition ; le non-respect entraîne la remise en cause des déductions obtenues. La détention se fait en direct ou via une SCI non soumise à l'IS et, en principe, familiale (une SCI classique nécessite un agrément). L'immeuble ne peut être divisé en copropriété sans agrément ministériel. Ces règles techniques doivent être sécurisées avec un professionnel avant tout engagement.
Des programmes éligibles en régime Monuments Historiques
Une sélection de programmes immobiliers actuellement éligibles à ce dispositif, présentés par notre partenaire K&P Finance. Demandez la documentation complète et une étude d'éligibilité adaptée à votre situation.
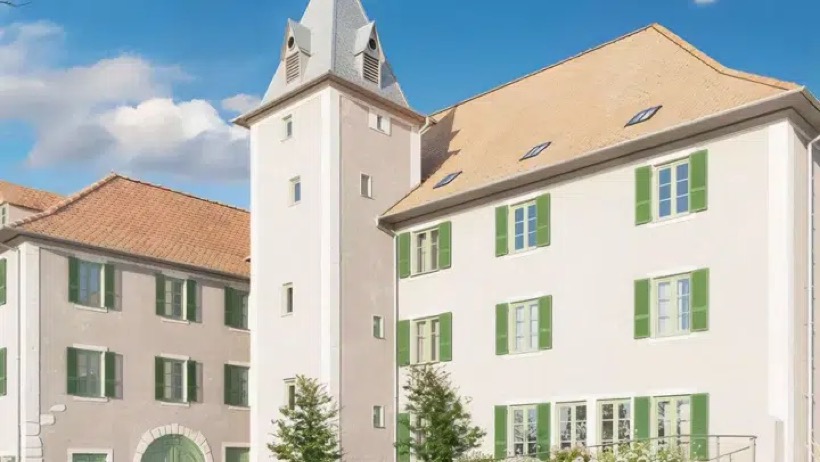 Contamine-sur-Arve (74)La Grande MaisonUn Monument Historique restauré aux portes du Grand Genève, du studio au cinq-pièces.À partir de 270 310 €Documentation →
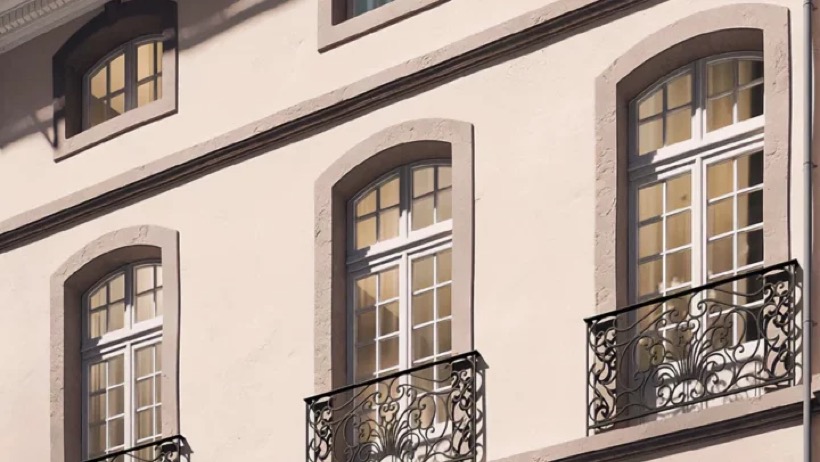 Manosque (04)Hôtel de GassaudUn hôtel particulier d'exception restauré au cœur de Manosque, en Haute-Provence.À partir de 270 835 €Documentation →
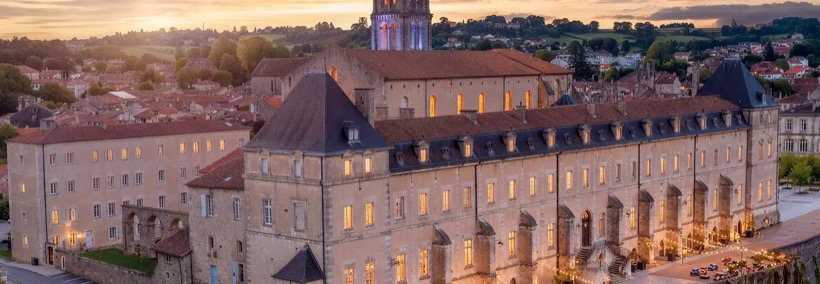 La Réole (33)Le Couvent des BénédictinsUn Monument Historique emblématique de Gironde, réhabilité du studio au deux-pièces.À partir de 173 996 €Documentation →
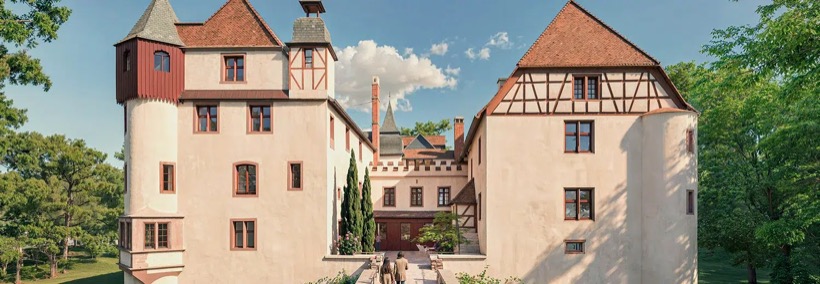 Scharrachbergheim (67)Château de ScharrachbergheimPatrimoine alsacien et parc bordé de vignes, dans un château restauré du Bas-Rhin.À partir de 182 395 €Documentation →
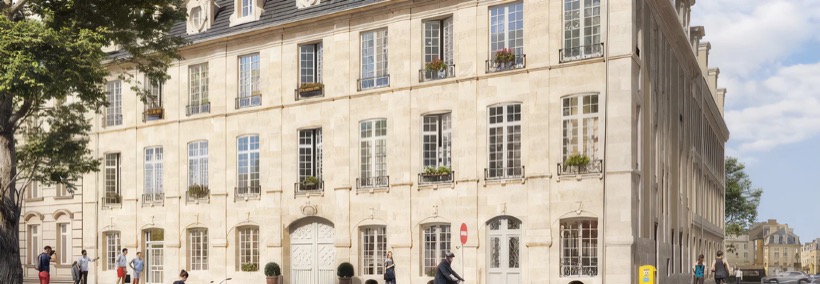 Caen (14)Hôtel DaumesnilUn Monument Historique au cœur de Caen, du studio au trois-pièces, en Normandie.À partir de 119 500 €Documentation →
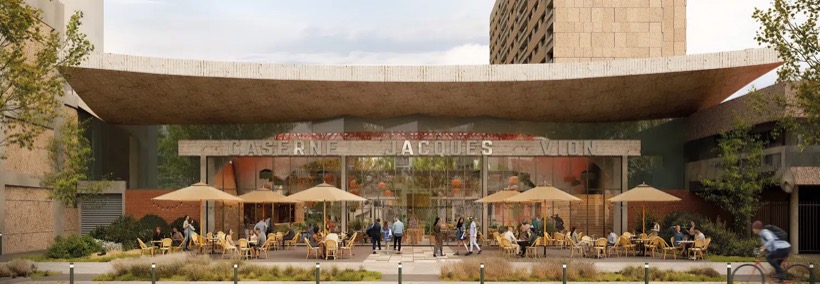 Toulouse (31)Caserne Jacques VionUn Monument Historique réinventé dans le quartier Saint-Cyprien, à Toulouse.À partir de 281 000 €Documentation →
Sélection indicative de programmes proposés par K&P Finance — prix « à partir de », caractéristiques et disponibilités susceptibles d'évoluer. Information communiquée à titre indicatif, hors sollicitation.
L'atout transmission : exonération des droits de succession
C'est l'avantage le plus spécifique du régime : un immeuble classé ou inscrit peut être transmis (succession ou donation) en exonération totale de droits, à condition de signer une convention à durée indéterminée avec les ministres de la Culture et des Finances. Cette convention prévoit notamment le maintien en l'état, l'ouverture au public et la conservation des éléments mobiliers. Aucun autre dispositif immobilier n'offre un tel levier de transmission patrimoniale, ce qui explique l'intérêt des grandes fortunes pour les Monuments Historiques.
Pour qui le régime Monuments Historiques est-il fait ?
Ce régime s'adresse à une cible très précise : contribuables à TMI de 45 % (parfois 41 %), disposant d'un impôt annuel élevé, d'une forte capacité d'investissement, d'un horizon patrimonial long et d'une sensibilité au patrimoine et à la transmission. À imposition modérée, l'intérêt fiscal est quasi nul : la loi Denormandie (réduction d'impôt) ou le déficit foncier seront alors bien plus adaptés. Notre diagnostic gratuit permet de déterminer honnêtement si ce dispositif vous concerne.
Avantages et points de vigilance
Les plus : déduction sans plafond de montant, d'autant plus forte que la TMI est élevée ; hors plafonnement des niches fiscales ; exonération possible des droits de succession sous convention ; patrimoine d'exception à fort potentiel de valorisation ; liberté locative (pas de plafond de loyer ni de ressources).
Les points de vigilance : biens rares, coûteux et exigeants en entretien récurrent ; travaux réalisés avec des matériaux et techniques du patrimoine (surcoûts) ; encadrement administratif lourd (ABF, DRAC, agrément) ; engagement de conservation de 15 ans ; ouverture au public parfois requise ; intérêt fiscal quasi nul en dehors des très hautes tranches. Ces informations sont pédagogiques et doivent être vérifiées selon votre situation.
Nos conseils pour optimiser votre investissement Monuments Historiques
- Réservez ce régime à une TMI élevée (41 % / 45 %) : c'est là qu'il déploie toute sa puissance.
- Choisissez le bon régime d'occupation (loué, occupé ouvert au public, occupé non ouvert) selon votre projet et le taux de déduction visé.
- Faites chiffrer précisément la restauration et budgétez l'entretien récurrent, souvent sous-estimé.
- Anticipez la transmission : si l'objectif est successoral, étudiez la convention d'exonération avec l'État en amont.
- Sécurisez le montage (détention directe ou SCI familiale, agréments) avec un notaire et un conseil en gestion de patrimoine.
Les Monuments Historiques dans le comparateur de défiscalisation
À comparer surtout à la loi Malraux (réduction d'impôt de 22 à 30 % des travaux, plafonnée à 400 000 €) et au déficit foncier (déduction plafonnée à 10 700 €/an) : voyez Malraux vs Monuments Historiques. Point commun aux trois : l'avantage croît avec la tranche d'imposition et échappe (pour Malraux et MH) au plafond des niches. Comparez tous les dispositifs de défiscalisation ou lancez le diagnostic gratuit.
Nos guides pour approfondir
Calcul, exemples chiffrés et stratégie sur la régime Monuments Historiques.
Questions fréquentes
Qu'est-ce que le régime Monuments Historiques ?
C'est un dispositif de défiscalisation qui permet de déduire du revenu global, sans plafond de montant, les travaux de restauration et charges d'un immeuble classé ou inscrit aux monuments historiques, en contrepartie d'un engagement de conservation de 15 ans.
Quel est le taux de déduction en Monuments Historiques ?
100 % des charges pour un bien loué ou occupé et ouvert au public ; 50 % pour un bien occupé par le propriétaire sans ouverture au public. Pour un bien loué, le déficit s'impute sur le revenu global sans limite de montant.
Le régime Monuments Historiques est-il plafonné ?
Non, il n'y a pas de plafond de montant sur les travaux déductibles, et l'avantage est hors du plafonnement global des niches fiscales de 10 000 €/an — deux caractéristiques uniques.
Réduction ou déduction d'impôt ?
Une déduction du revenu, pas une réduction d'impôt : l'économie dépend de votre tranche marginale d'imposition et peut atteindre 45 % de chaque euro dépensé.
Combien de temps faut-il conserver un Monument Historique ?
L'engagement de conservation du bien est de 15 ans à compter de l'acquisition ; à défaut, les déductions obtenues sont remises en cause.
Faut-il ouvrir le bien au public ?
Pas systématiquement. Un bien loué n'a pas à être ouvert. Un bien occupé par le propriétaire doit être ouvert au public (env. 50 jours/an) pour une déduction à 100 %, sinon elle est limitée à 50 %.
Quels biens sont éligibles aux Monuments Historiques ?
Les immeubles classés au titre des monuments historiques, ceux inscrits à l'inventaire supplémentaire (ISMH), et certains biens labellisés par la Fondation du patrimoine.
Les Monuments Historiques réduisent-ils les droits de succession ?
Oui, sous convention à durée indéterminée signée avec l'État (Culture et Finances), l'immeuble classé ou inscrit peut être transmis en exonération de droits de succession et de donation.
Pour qui les Monuments Historiques sont-ils intéressants ?
Pour les contribuables très fortement imposés (TMI 45 %, parfois 41 %) avec un patrimoine et un horizon long, sensibles au patrimoine et à la transmission ; à imposition modérée, l'intérêt fiscal est quasi nul.
Information pédagogique simplifiée, à jour de juillet 2026. Les taux, plafonds et conditions de chaque dispositif évoluent et dépendent de votre situation : faites vérifier votre éligibilité par un professionnel qualifié (notaire, expert-comptable, conseiller en gestion de patrimoine) et sur service-public.fr et impots.gouv.fr. La réduction d'impôt ne doit jamais être la seule raison d'investir.
Quel dispositif pour réduire vos impôts ?
En 1 minute, le diagnostic gratuit vous oriente vers le dispositif le plus pertinent pour réduire vos impôts selon votre situation, et un conseiller K&P Finance vous remet une étude personnalisée.