Loi Malraux 2026 : défiscaliser par la restauration du patrimoine
Une réduction d'impôt de 22 % ou 30 % des travaux de restauration, hors plafond des niches fiscales : mécanisme de la loi Malraux, secteurs éligibles (SPR), montages AFUL et VIR, et profil concerné par ce dispositif de défiscalisation haut de gamme.
- Type de bienAncien à restaurer en Site Patrimonial Remarquable (SPR)
- Avantage fiscal22 % ou 30 % des travaux (plafond 400 000 € sur 4 ans)
- Conditions clésRestauration complète sous contrôle de l'Architecte des Bâtiments de France, location nue
- Engagement9 ans de location
- Statut 2026En vigueur — hors plafonnement des niches
Qu'est-ce que la loi Malraux ?
La loi Malraux (article 199 tervicies du Code général des impôts) est le dispositif de défiscalisation immobilière dédié à la restauration du patrimoine ancien. Elle accorde une réduction d'impôt sur le revenu calculée sur le montant des travaux de restauration d'un immeuble situé dans un secteur historique protégé, à condition de le louer nu pendant 9 ans. Née en 1962 puis profondément remaniée par la loi de finances 2017, la loi Malraux 2026 vise à sauvegarder les centres-villes anciens tout en offrant aux contribuables fortement imposés un levier fiscal puissant. Dans notre comparateur de défiscalisation, elle se positionne au sommet de la gamme, aux côtés des Monuments Historiques.
Point qui la distingue radicalement de la plupart des dispositifs : la réduction d'impôt Malraux porte sur les travaux, jamais sur le prix d'acquisition du bien — à l'inverse de la loi Denormandie, calculée sur le prix de revient (achat + travaux). Et surtout, cet avantage est hors du plafonnement global des niches fiscales (10 000 €/an), ce qui en fait l'un des rares outils de défiscalisation encore ouverts aux hauts revenus déjà « au plafond ».
Pourquoi investir avec la loi Malraux en 2026 ?
Le dispositif Malraux cumule trois atouts que peu de solutions de réduction d'impôt réunissent :
- Une réduction d'impôt élevée : jusqu'à 30 % des travaux de restauration, soit jusqu'à 120 000 € d'économie d'impôt et environ 30 000 € par an.
- Hors plafond des niches fiscales : la réduction Malraux s'ajoute à vos autres avantages sans être bridée par le plafond de 10 000 €/an — un levier décisif pour une tranche marginale d'imposition (TMI) de 41 % ou 45 %.
- Un patrimoine d'exception : un bien de caractère restauré dans un centre historique premium, à fort potentiel de valorisation et de transmission, avec une liberté locative totale (pas de plafond de loyer, pas de condition de ressources du locataire).
La contrepartie est claire : la loi Malraux n'est pas un dispositif grand public. Elle ne prend son sens que si vous êtes fortement imposé, prêt à immobiliser un budget conséquent sur un chantier long et encadré, et à louer le bien 9 ans. La réduction d'impôt ne doit jamais être la seule raison d'acheter : un bon projet Malraux est d'abord un bon projet immobilier et patrimonial.
Le mécanisme de la réduction d'impôt Malraux : 22 % ou 30 %
La réduction d'impôt se calcule sur les dépenses de travaux de restauration, et son taux dépend exclusivement du document d'urbanisme qui couvre l'immeuble :
| Localisation de l'immeuble | Taux | Réduction max. (400 000 €) |
|---|---|---|
| SPR couvert par un PSMV approuvé (plan de sauvegarde et de mise en valeur, ex-« secteurs sauvegardés ») | 30 % | 120 000 € |
| SPR couvert par un PVAP approuvé (ex-ZPPAUP/AVAP), ou restauration déclarée d'utilité publique | 22 % | 88 000 € |
Les dépenses de travaux sont retenues dans la limite de 400 000 € sur une période de 4 années consécutives. La réduction d'impôt maximale atteint donc 120 000 € à 30 % ou 88 000 € à 22 %, soit jusqu'à environ 30 000 € d'impôt en moins par an. Le fait générateur est le paiement des travaux : le taux s'applique aux sommes réellement décaissées chaque année, et non aux montants simplement engagés.
Report de la réduction : depuis le régime issu de la loi de finances 2017, si la réduction d'impôt d'une année dépasse l'impôt dû, le solde est reportable sur les 3 années suivantes. C'est un avantage précieux quand les travaux sont concentrés sur une année : l'excédent n'est pas perdu, contrairement à la loi Denormandie. Il faut toutefois disposer d'un impôt suffisant sur la période pour absorber la totalité de la réduction.
Zones éligibles : SPR, PSMV, PVAP
La loi Malraux ne s'applique que dans les Sites Patrimoniaux Remarquables (SPR), créés par la loi du 7 juillet 2016 qui a regroupé les anciens secteurs sauvegardés, ZPPAUP et AVAP sous une appellation unique. La distinction déterminante est le type de plan qui couvre précisément l'immeuble :
- PSMV (Plan de Sauvegarde et de Mise en Valeur) : les zones les plus protégées, taux de 30 %.
- PVAP (Plan de Valorisation de l'Architecture et du Patrimoine), ou restauration déclarée d'utilité publique (DUP) à défaut de plan : taux de 22 %.
Cette distinction change le taux du simple au tiers en plus : c'est la première question à vérifier pour tout projet Malraux, auprès de la mairie, de la DRAC ou de l'Atlas des patrimoines du ministère de la Culture. Actualité 2026 : les extensions du dispositif aux quartiers anciens dégradés (QAD) et aux quartiers NPNRU ont pris fin le 31 décembre 2024 — elles ne constituent plus une porte d'entrée pour les nouveaux paiements, mais la loi Malraux reste pleinement active dans tous les SPR.
Les travaux de restauration éligibles
L'immeuble doit faire l'objet d'une restauration complète, encadrée par l'Architecte des Bâtiments de France (ABF) et précédée d'une autorisation spéciale du préfet. Sont retenus dans l'assiette de la réduction : les travaux de restauration et de réparation, l'entretien et les améliorations (sans agrandissement de la surface), les frais d'adhésion à une association foncière urbaine, les travaux imposés par l'autorité publique (démolition partielle, toitures, murs), ainsi que certaines charges (frais de gestion, assurances, impositions foncières liées à l'opération).
Points de fiscalité à connaître : les dépenses sont retenues TTC, après déduction des subventions reçues (notamment de l'Anah). Les travaux doivent être réalisés dans un délai maximal de 3 ans à compter de la délivrance du permis de construire (majoré d'un an en cas de fouilles archéologiques ou de force majeure). En revanche, le prix d'acquisition du foncier n'est jamais retenu : l'équilibre entre le prix du bien et le coût des travaux est donc déterminant pour la cohérence de l'opération.
AFUL ou Loi VIR : deux modes d'acquisition
Une opération Malraux se monte selon deux cadres juridiques, à bien distinguer :
| AFUL | Loi VIR | |
|---|---|---|
| Principe | Association Foncière Urbaine Libre : vous achetez le bien à rénover et les travaux sont votés en assemblée générale de l'association | Vente d'Immeuble à Rénover : le promoteur vend un bien dont il pilote la rénovation (art. L262-1 du Code de la construction) |
| Frais de notaire | Calculés sur le seul foncier (~7 % du prix d'achat) : coûts réduits | Calculés sur le montant global (foncier + travaux) : coûts initiaux plus élevés |
| Garanties | Souplesse : appels de fonds selon l'avancée du chantier, timing des paiements optimisable | Cadre proche de la VEFA : prix, délai de livraison et garanties d'achèvement contractualisés |
| Idéal pour | Optimiser finement l'étalement de la réduction d'impôt | Privilégier la sécurité et la visibilité sur le coût final |
En résumé, l'AFUL offre souplesse fiscale et frais de notaire réduits ; la Loi VIR apporte sécurisation contractuelle et visibilité sur le budget. Le choix dépend de votre appétence au suivi de chantier et de votre profil d'investisseur.
Des programmes éligibles en loi Malraux
Une sélection de programmes immobiliers actuellement éligibles à ce dispositif, présentés par notre partenaire K&P Finance. Demandez la documentation complète et une étude d'éligibilité adaptée à votre situation.
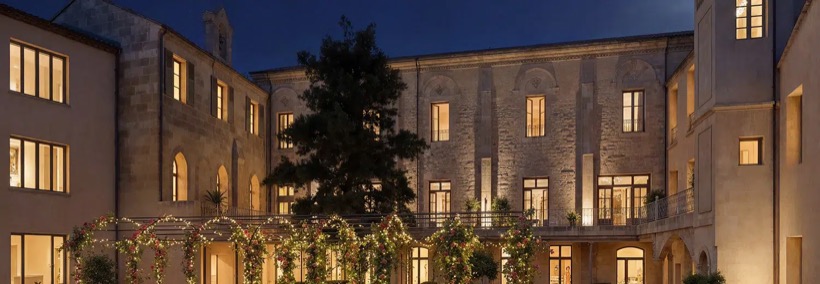 Uzès (30)Le Carré des UrsulinesUn ensemble patrimonial d'exception au cœur d'Uzès, du studio au trois-pièces, en secteur protégé.À partir de 184 000 €Documentation →
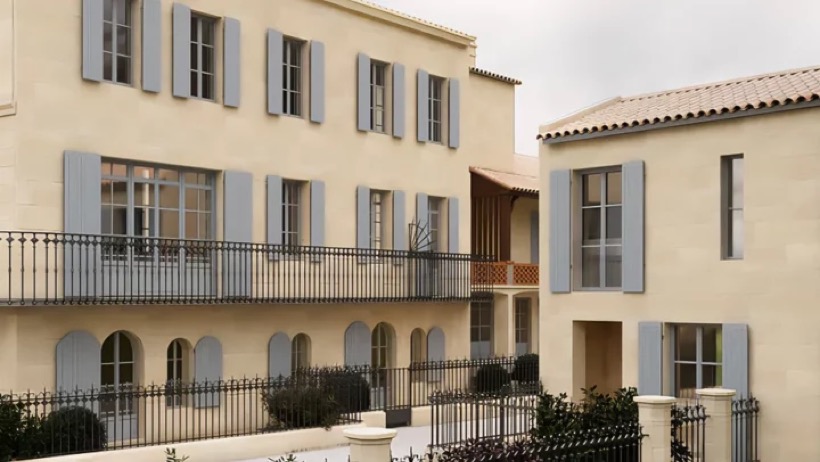 Saint-Émilion (33)Moulin BigueyUne adresse de caractère au cœur du vignoble classé de Saint-Émilion, patrimoine et art de vivre girondin.À partir de 235 600 €Documentation →
 Albi (81)14 Georges PompidouPatrimoine albigeois et prestations contemporaines, du studio au deux-pièces, dans la cité épiscopale.À partir de 172 200 €Documentation →
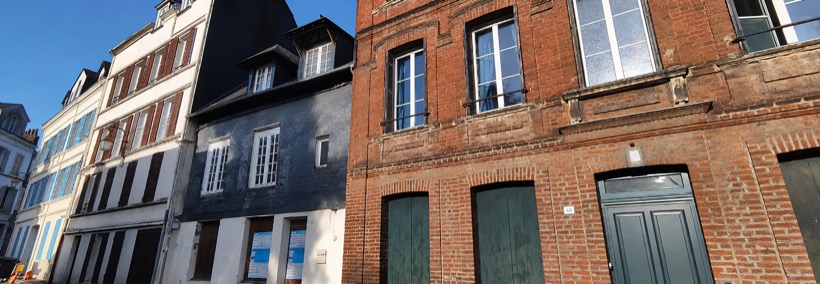 Honfleur (14)Résidence La FoulerieUne adresse de caractère dans le secteur sauvegardé de Honfleur, port normand au patrimoine préservé.À partir de 210 321 €Documentation →
 Carcassonne (11)La Cour de l'OrangerieCour intérieure et jardin au cœur de Carcassonne, une restauration en secteur patrimonial remarquable.À partir de 139 500 €Documentation →
 Blois (41)La Demeure Saint-LouisUne restauration soignée dans le Haut-Bourg de Blois, au cœur du Val de Loire.À partir de 170 390 €Documentation →
Sélection indicative de programmes proposés par K&P Finance — prix « à partir de », caractéristiques et disponibilités susceptibles d'évoluer. Information communiquée à titre indicatif, hors sollicitation.
Conditions de location Malraux
Pour valider définitivement la réduction d'impôt, le logement restauré doit être loué nu (non meublé), à usage de résidence principale du locataire, dans les 12 mois suivant l'achèvement des travaux, et pendant 9 ans minimum. Le locataire ne peut être ni membre du foyer fiscal du propriétaire, ni un ascendant, ni un descendant. Contrairement à la loi Denormandie ou à l'ex-Pinel, il n'existe ni plafond de loyer, ni plafond de ressources du locataire : c'est l'un des grands atouts de souplesse locative du dispositif.
Détention, cumul et plafonnement des niches
La loi Malraux est réservée à la pleine propriété : les biens en démembrement (usufruit/nue-propriété) sont exclus, sauf démembrement résultant du décès d'un conjoint. Elle s'adresse aux résidents fiscaux français (et non-résidents assimilés). Sur un même immeuble, elle ne se cumule pas avec un autre dispositif de défiscalisation, et les dépenses ayant ouvert droit à la réduction ne peuvent pas, en plus, être déduites des revenus fonciers ni créer un déficit foncier. Son avantage majeur reste d'être hors du plafonnement global des niches fiscales de 10 000 €/an — un point qu'elle partage avec les seuls Monuments Historiques.
Avantages et points de vigilance
Les plus : réduction d'impôt puissante (22 à 30 % des travaux, jusqu'à 120 000 €) ; hors plafond des niches fiscales ; report de la réduction sur 3 ans ; patrimoine d'exception en cœur de ville historique ; grande liberté locative (pas de plafond de loyer ni de ressources).
Les points de vigilance : ticket d'entrée et budget travaux élevés ; chantier long et fortement encadré (ABF, autorisation préfectorale, délais administratifs) ; la réduction ne porte que sur les travaux, pas sur l'achat ; engagement de location de 9 ans ; nécessité d'une forte imposition pour absorber la réduction. Ces informations sont pédagogiques et doivent être vérifiées selon votre situation auprès d'un professionnel qualifié.
La loi Malraux est-elle faite pour vous ?
La loi Malraux s'adresse à un profil précis : contribuable à TMI de 41 % ou 45 %, avec un impôt annuel élevé, une capacité d'investissement et un horizon patrimonial de long terme, sensible au patrimoine architectural et à la transmission. Si votre imposition est modérée, un dispositif calculé sur le prix de revient (loi Denormandie) ou une simple déduction (déficit foncier) sera souvent plus adapté et moins lourd. C'est justement le rôle de notre diagnostic gratuit : déterminer honnêtement si le Malraux vous concerne, ou vous réorienter vers un dispositif plus pertinent.
Nos conseils pour optimiser votre investissement Malraux
- Vérifiez le document d'urbanisme (PSMV = 30 %, PVAP = 22 %) : le taux change du simple au tiers en plus.
- Faites un bilan fiscal : estimez votre impôt des prochaines années pour vous assurer d'absorber la réduction sur 1 à 4 ans (report inclus).
- Contrôlez le ratio foncier / travaux : il doit rester cohérent avec la valeur patrimoniale et locative réelle du bien.
- Choisissez un opérateur fiable : la qualité de la restauration dépend de son historique, de ses garanties et de ses références.
- Respectez scrupuleusement les démarches (accord ABF, permis, garanties) : toute omission peut remettre en cause l'avantage fiscal.
- Misez sur l'emplacement et comparez AFUL et VIR selon votre besoin de souplesse ou de sécurisation, puis simulez l'opération avec un professionnel.
La loi Malraux dans le comparateur de défiscalisation
Face aux Monuments Historiques, Malraux offre une réduction d'impôt à taux fixe plutôt qu'une déduction sans plafond réservée aux tout premiers patrimoines ; face au déficit foncier, il apporte une réduction plus élevée mais un cadre plus lourd ; face à la loi Denormandie, il vise le patrimoine d'exception plutôt que l'ancien courant des villes moyennes. Approfondissez avec Denormandie vs Malraux et Malraux vs Monuments Historiques, comparez tous les dispositifs de défiscalisation ou lancez le diagnostic gratuit.
Nos guides pour approfondir
Calcul, exemples chiffrés et stratégie sur la loi Malraux.
Questions fréquentes
Qu'est-ce que la loi Malraux en 2026 ?
La loi Malraux (art. 199 tervicies du CGI) est un dispositif de défiscalisation qui accorde une réduction d'impôt de 22 % ou 30 % sur les travaux de restauration d'un immeuble ancien situé dans un Site Patrimonial Remarquable, en contrepartie d'une location nue de 9 ans.
Quel est le taux de la loi Malraux ?
30 % des travaux si l'immeuble est dans un SPR couvert par un PSMV (plan de sauvegarde), 22 % s'il est couvert par un PVAP ou si la restauration est déclarée d'utilité publique, dans la limite de 400 000 € de travaux sur 4 ans.
Quel est le plafond de la réduction d'impôt Malraux ?
Les travaux sont retenus jusqu'à 400 000 € sur 4 années consécutives, soit une réduction d'impôt maximale de 120 000 € à 30 % ou 88 000 € à 22 %, environ 30 000 € par an.
La loi Malraux entre-t-elle dans le plafond des niches fiscales ?
Non. La réduction d'impôt Malraux est hors du plafonnement global des niches fiscales de 10 000 €/an, ce qui en fait son atout majeur pour les contribuables fortement imposés.
La réduction Malraux porte-t-elle sur le prix d'achat ?
Non, uniquement sur les travaux de restauration ; le prix d'acquisition du foncier n'entre jamais dans l'assiette de la réduction d'impôt.
Peut-on reporter la réduction d'impôt Malraux ?
Oui. Depuis le régime issu de la loi de finances 2017, la fraction de réduction qui dépasse l'impôt dû est reportable sur les 3 années suivantes.
Quelle différence entre AFUL et Loi VIR ?
En AFUL, vous achetez le bien et les travaux sont votés en assemblée de l'association (frais de notaire sur le seul foncier, ~7 %) ; en Loi VIR, le promoteur vend un bien dont il pilote la rénovation, avec un cadre contractuel plus sécurisé mais des frais de notaire sur le montant global.
Combien de temps faut-il louer en loi Malraux ?
9 ans minimum, en location nue et à usage de résidence principale du locataire, la mise en location devant intervenir dans les 12 mois suivant l'achèvement des travaux.
Y a-t-il un plafond de loyer en loi Malraux ?
Non. Contrairement à la loi Denormandie ou à l'ex-Pinel, il n'existe ni plafond de loyer ni condition de ressources du locataire, seulement une location nue en résidence principale.
Pour qui la loi Malraux est-elle intéressante ?
Pour les contribuables fortement imposés (TMI de 41 % ou 45 %) disposant d'un impôt élevé et d'un horizon patrimonial long ; avec une imposition modérée, la loi Denormandie ou le déficit foncier sont souvent plus adaptés.
Information pédagogique simplifiée, à jour de juillet 2026. Les taux, plafonds et conditions de chaque dispositif évoluent et dépendent de votre situation : faites vérifier votre éligibilité par un professionnel qualifié (notaire, expert-comptable, conseiller en gestion de patrimoine) et sur service-public.fr et impots.gouv.fr. La réduction d'impôt ne doit jamais être la seule raison d'investir.
Quel dispositif pour réduire vos impôts ?
En 1 minute, le diagnostic gratuit vous oriente vers le dispositif le plus pertinent pour réduire vos impôts selon votre situation, et un conseiller K&P Finance vous remet une étude personnalisée.