Déficit foncier 2026 : déduire ses travaux de son revenu imposable
Le déficit foncier déduit les travaux d'un logement ancien loué nu de votre revenu, jusqu'à 10 700 € (21 400 € en rénovation énergétique), hors plafond des niches. Mécanisme, plafonds, travaux éligibles et profil concerné par ce dispositif de défiscalisation.
- Type de bienAncien à rénover, loué nu
- Avantage fiscalTravaux déduits du revenu global jusqu'à 10 700 €/an (21 400 € si rénovation énergétique)
- Conditions clésLocation nue au régime réel, engagement de location ~3 ans
- Engagement~3 ans minimum
- Statut 2026En vigueur (bonus énergie jusqu'au 31/12/2027)
Qu'est-ce que le déficit foncier ?
Le déficit foncier est un mécanisme de défiscalisation immobilière qui repose sur une règle simple du régime réel : lorsque les charges déductibles d'un bien loué nu (travaux, taxe foncière, intérêts, assurances) dépassent les loyers encaissés, la différence crée un déficit. Ce déficit vient d'abord effacer vos revenus fonciers imposables, puis, pour sa fraction non liée aux intérêts d'emprunt, s'impute sur votre revenu global et diminue directement votre impôt sur le revenu. Ce n'est pas un dispositif de niche à taux fixe comme la loi Denormandie : c'est un régime de droit commun, codifié à l'article 156 du CGI, ouvert à tout bailleur d'un logement ancien loué nu au régime réel.
Sa force tient à deux caractéristiques : l'économie d'impôt dépend de votre tranche marginale d'imposition (TMI) — plus vous êtes imposé, plus il est puissant — et le déficit foncier n'entre pas dans le plafonnement global des niches fiscales de 10 000 €/an. Dans notre comparateur de défiscalisation, il s'oppose au Denormandie comme la déduction s'oppose à la réduction d'impôt.
Pourquoi utiliser le déficit foncier en 2026 ?
Le déficit foncier est particulièrement adapté à trois situations : vous percevez déjà des revenus fonciers (autres locations nues) que vous voulez neutraliser fiscalement ; vous achetez un logement ancien à rénover avec un budget travaux important ; et vous avez une imposition élevée (TMI de 30 %, 41 % ou 45 %) qui rend chaque euro déduit très rentable. Contrairement à la loi Denormandie ou à la loi Malraux, il n'impose aucun plafond de loyer, aucun plafond de ressources du locataire, et aucune commune éligible particulière : la liberté locative est totale.
Le mécanisme d'imputation : 10 700 € par an
Le traitement du déficit dépend de son origine. La part issue des intérêts d'emprunt ne s'impute jamais sur le revenu global ; la part issue des travaux et autres charges s'impute sur le revenu global dans une limite annuelle. Le mécanisme suit trois étapes :
| Étape | Traitement fiscal |
|---|---|
| 1. Charges vs loyers | Les charges effacent d'abord les revenus fonciers de l'année (loyers non imposés) |
| 2. Imputation sur le revenu global | Le déficit (hors intérêts d'emprunt) s'impute sur le revenu global jusqu'à 10 700 €/an |
| 3. Report du surplus | Au-delà : reportable 10 ans sur les revenus fonciers ; la fraction non absorbée par un revenu global insuffisant est reportable 6 ans sur le revenu global |
Autrement dit, aucun euro n'est perdu : ce qui dépasse le plafond de 10 700 € se reporte sur vos futurs revenus fonciers pendant dix ans. C'est un avantage majeur pour lisser une grosse opération de rénovation sur plusieurs années.
Le plafond majoré à 21 400 € (rénovation énergétique)
Pour encourager la rénovation des passoires thermiques, le plafond d'imputation sur le revenu global a été temporairement doublé à 21 400 €. Ce plafond majoré concerne les travaux de rénovation énergétique permettant de faire passer un logement d'une classe énergétique E, F ou G vers A, B, C ou D au DPE. Il s'applique aux dépenses payées entre le 1ᵉʳ janvier 2023 et le 31 décembre 2025, sur devis accepté à partir du 5 novembre 2022 — un point à vérifier chaque année car la mesure est susceptible d'être prorogée ou aménagée. Au-delà de cette fenêtre, le plafond de droit commun de 10 700 € s'applique de nouveau.
Exemple chiffré (simplifié)
Travaux et charges déductibles
Toutes les charges ne se valent pas : la nature des travaux est strictement encadrée par l'administration fiscale.
| Déductible | Non déductible |
|---|---|
| Travaux de réparation et d'entretien (toiture, plomberie, remise en état) | Travaux de construction ou de reconstruction |
| Travaux d'amélioration (isolation, chauffage, mise aux normes) | Agrandissement et création de surface habitable |
| Taxe foncière, primes d'assurance, frais de gestion et de gérance | Dépenses déjà couvertes par une subvention |
| Provisions pour charges de copropriété, honoraires de syndic | Travaux sur un bien loué meublé (relève du LMNP) |
| Intérêts d'emprunt (sur les revenus fonciers uniquement) | Dépenses non justifiées par facture |
Les charges doivent être justifiées par facture et réellement supportées par le propriétaire. Les travaux d'amélioration sont admis en location nue, mais l'agrandissement et la construction en sont exclus car ils augmentent la consistance du bien.
Des programmes éligibles en déficit foncier
Une sélection de programmes immobiliers actuellement éligibles à ce dispositif, présentés par notre partenaire K&P Finance. Demandez la documentation complète et une étude d'éligibilité adaptée à votre situation.
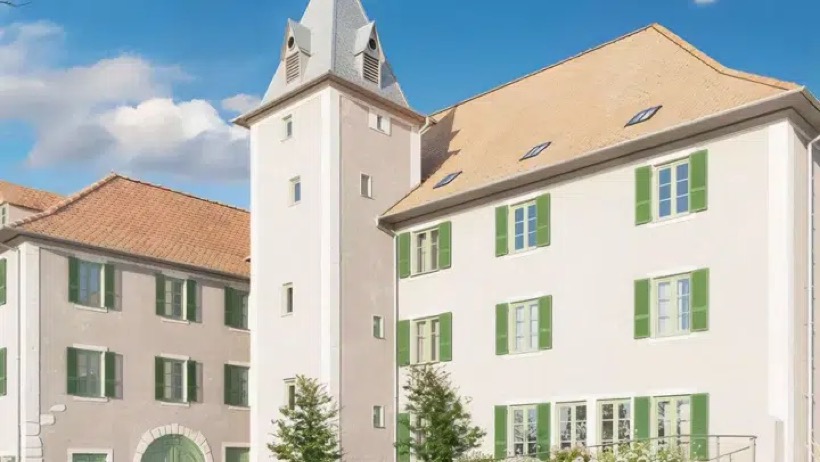 Contamine-sur-Arve (74)La Grande MaisonUne restauration d'ampleur aux portes du Grand Genève, propice à un déficit foncier significatif.À partir de 270 310 €Documentation →
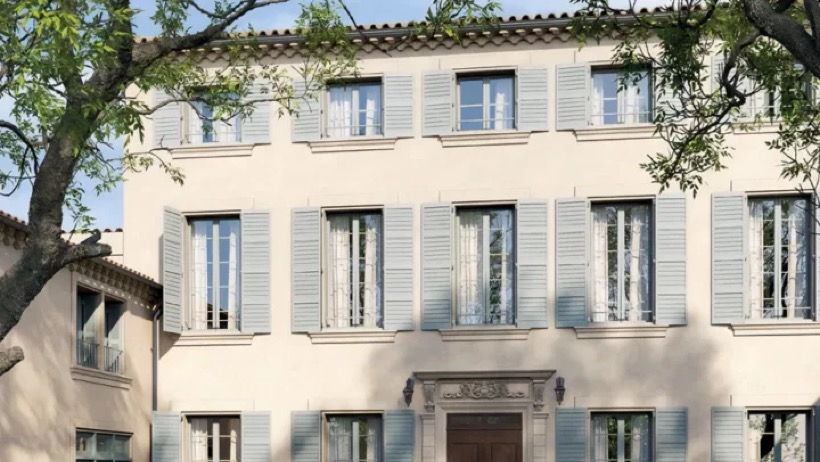 Carpentras (84)Hôtel du QuinconceUn hôtel particulier réhabilité au cœur de Carpentras, avec une part de travaux importante.À partir de 187 680 €Documentation →
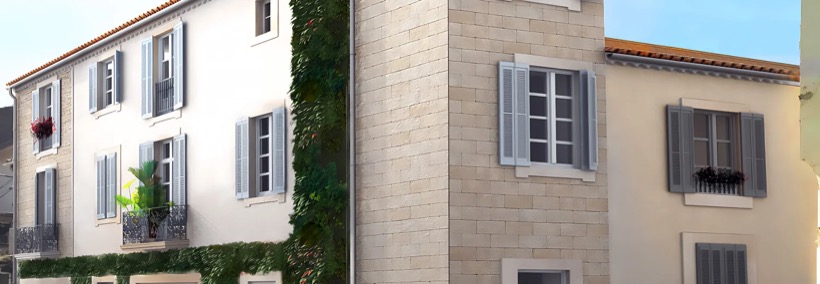 Nîmes (30)63 Notre DameUne adresse entièrement rénovée au cœur de Nîmes, entre héritage romain et art de vivre méridional.À partir de 327 303 €Documentation →
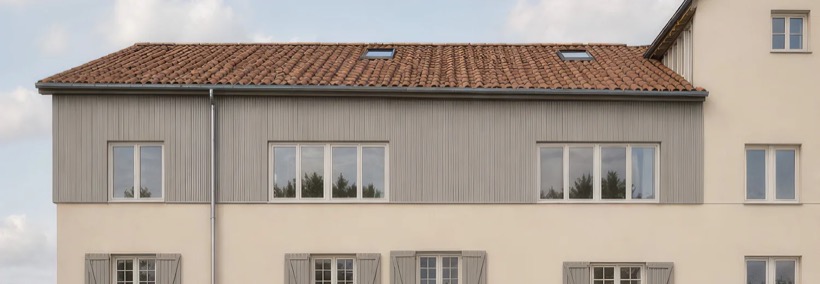 Dax (40)ToiliseUne rénovation à taille humaine au centre de Dax, ville thermale des Landes.À partir de 133 709 €Documentation →
 Carcassonne (11)La Cour de l'OrangerieCour intérieure et jardin au cœur de Carcassonne, une opération de rénovation en centre ancien.À partir de 139 500 €Documentation →
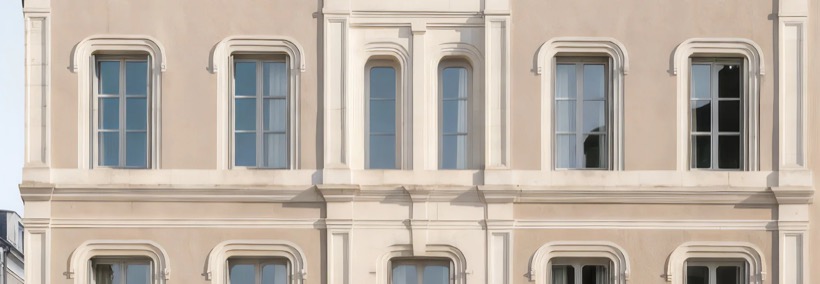 Blois (41)La Demeure Saint-LouisHuit appartements rénovés dans le Haut-Bourg de Blois, au cœur du Val de Loire.À partir de 170 390 €Documentation →
Sélection indicative de programmes proposés par K&P Finance — prix « à partir de », caractéristiques et disponibilités susceptibles d'évoluer. Information communiquée à titre indicatif, hors sollicitation.
Conditions à respecter
Le logement doit être ancien, loué nu (non meublé) et déclaré au régime réel foncier — automatique au-delà de 15 000 € de revenus fonciers annuels, ou sur option (le micro-foncier et son abattement de 30 % ne permettent pas de créer de déficit). Pour valider l'imputation sur le revenu global, vous devez maintenir la location nue jusqu'au 31 décembre de la 3ᵉ année qui suit celle de l'imputation du déficit. À défaut, l'administration procède à la reprise de l'avantage : les revenus des années concernées sont recalculés sans le déficit.
Déficit foncier et plafonnement des niches fiscales
C'est l'un de ses grands atouts : le déficit foncier n'est pas une niche fiscale au sens du plafonnement global. Comme il s'agit d'une déduction du revenu (et non d'une réduction d'impôt), il échappe au plafond de 10 000 €/an qui limite la plupart des dispositifs (Denormandie, ex-Pinel…). Il peut donc se cumuler avec d'autres avantages fiscaux, à condition de porter sur des dépenses distinctes. Il partage cette caractéristique avec la loi Malraux et les Monuments Historiques.
Pour qui le déficit foncier est-il intéressant ?
Le déficit foncier vise avant tout les contribuables à TMI élevée (30 %, 41 % ou 45 %) qui perçoivent déjà des revenus fonciers conséquents à neutraliser, ou qui achètent un bien ancien nécessitant d'importants travaux. Avec une imposition modérée ou sans revenus fonciers à effacer, l'effet de levier est plus faible : un dispositif à réduction d'impôt (loi Denormandie) ou la location meublée (LMNP) peuvent alors être plus adaptés. Notre diagnostic gratuit vous aide à trancher.
Avantages et points de vigilance
Les plus : hors plafonnement des niches fiscales ; effet d'autant plus puissant que la TMI est élevée ; effacement complet des revenus fonciers existants ; report du surplus sur 10 ans (revenus fonciers) et 6 ans (revenu global) ; plafond doublé à 21 400 € pour la rénovation énergétique ; liberté locative totale (aucun plafond de loyer ni de ressources).
Les points de vigilance : c'est une déduction et non une réduction (l'effet dépend de votre tranche) ; la nature des travaux est strictement encadrée (pas de construction ni d'agrandissement) ; les intérêts d'emprunt ne s'imputent que sur les revenus fonciers ; engagement de location de 3 ans après imputation ; intérêt limité si l'imposition est modérée. Ces informations sont pédagogiques et doivent être vérifiées selon votre situation.
Nos conseils pour optimiser votre déficit foncier
- Ciblez un bien avec de gros travaux déductibles (rénovation lourde, remise aux normes) plutôt que de la construction non déductible.
- Privilégiez la rénovation énergétique pour viser le plafond majoré de 21 400 € tant qu'il est en vigueur.
- Optez pour le régime réel et tenez une comptabilité rigoureuse des charges, factures à l'appui.
- Coordonnez avec vos revenus fonciers existants et lissez les travaux sur plusieurs exercices pour maximiser l'effet.
- Anticipez l'engagement de 3 ans et faites valider le montage par un professionnel avant de vous lancer.
Le déficit foncier dans le comparateur de défiscalisation
Comparez la loi Denormandie vs déficit foncier (réduction d'impôt contre déduction), le LMNP vs déficit foncier (meublé contre nu) et le Malraux vs déficit foncier (patrimoine d'exception contre ancien courant). Le déficit foncier partage avec la loi Malraux et les Monuments Historiques l'atout d'être hors plafond des niches. Passez en revue tous les dispositifs de défiscalisation ou lancez le diagnostic gratuit.
Nos guides pour approfondir
Calcul, exemples chiffrés et stratégie sur la déficit foncier.
Questions fréquentes
Qu'est-ce que le déficit foncier ?
C'est le mécanisme par lequel les charges déductibles d'un bien loué nu (travaux, taxe foncière, intérêts, assurances) dépassent les loyers : la différence efface les revenus fonciers puis s'impute sur le revenu global, réduisant l'impôt. Il relève du régime réel foncier (art. 156 du CGI).
Quel est le plafond du déficit foncier ?
10 700 €/an d'imputation sur le revenu global, porté temporairement à 21 400 € pour des travaux de rénovation énergétique (dépenses payées entre 2023 et 2025) ; le surplus est reportable 10 ans sur les revenus fonciers.
Le déficit foncier est-il une réduction ou une déduction d'impôt ?
Une déduction du revenu : l'économie dépend de votre tranche marginale d'imposition, ce n'est pas un taux fixe. Plus votre TMI est élevée, plus l'avantage est important.
Quels travaux sont déductibles en déficit foncier ?
Les travaux de réparation, d'entretien et d'amélioration d'un bien loué nu, ainsi que la taxe foncière, les assurances et frais de gestion. La construction, la reconstruction et l'agrandissement ne sont pas déductibles.
Comment fonctionne le plafond majoré à 21 400 € ?
Il double le plafond d'imputation sur le revenu global pour des travaux de rénovation énergétique faisant passer le logement d'une classe E, F ou G à A, B, C ou D, pour les dépenses payées entre 2023 et 2025 (à vérifier chaque année).
Combien de temps faut-il louer après un déficit foncier ?
Le bien doit rester loué nu jusqu'au 31 décembre de la 3ᵉ année suivant celle de l'imputation du déficit sur le revenu global, sous peine de reprise de l'avantage.
Les intérêts d'emprunt entrent-ils dans le déficit imputable sur le revenu global ?
Non. Les intérêts d'emprunt ne s'imputent que sur les revenus fonciers, jamais sur le revenu global ; leur excédent est reportable sur les revenus fonciers pendant 10 ans.
Le déficit foncier entre-t-il dans le plafond des niches fiscales ?
Non. C'est une déduction du revenu, pas une réduction d'impôt : il n'est pas soumis au plafonnement global de 10 000 €/an et peut se cumuler avec d'autres avantages sur des dépenses distinctes.
Faut-il être au régime réel pour créer un déficit foncier ?
Oui. Le déficit foncier suppose le régime réel foncier (automatique au-delà de 15 000 € de revenus fonciers, ou sur option) ; le micro-foncier et son abattement de 30 % ne permettent pas de créer de déficit.
Pour qui le déficit foncier est-il le plus intéressant ?
Pour les contribuables à TMI élevée (30 %, 41 % ou 45 %) percevant déjà des revenus fonciers à neutraliser ou achetant un bien ancien à rénover ; avec une imposition modérée, un dispositif à réduction d'impôt est souvent plus adapté.
Information pédagogique simplifiée, à jour de juillet 2026. Les taux, plafonds et conditions de chaque dispositif évoluent et dépendent de votre situation : faites vérifier votre éligibilité par un professionnel qualifié (notaire, expert-comptable, conseiller en gestion de patrimoine) et sur service-public.fr et impots.gouv.fr. La réduction d'impôt ne doit jamais être la seule raison d'investir.
Quel dispositif pour réduire vos impôts ?
En 1 minute, le diagnostic gratuit vous oriente vers le dispositif le plus pertinent pour réduire vos impôts selon votre situation, et un conseiller K&P Finance vous remet une étude personnalisée.