LMNP / LMP 2026 : la location meublée peu fiscalisée
Les statuts LMNP et LMP rendent les loyers de la location meublée peu ou pas imposables grâce à l'amortissement. Régimes micro-BIC et réel, résidences de services, seuils LMNP / LMP et réforme 2025 de la plus-value : tout sur ce régime de défiscalisation immobilière.
- Type de bienNeuf ou ancien, loué meublé (dont résidences de services)
- Avantage fiscalLoyers peu ou pas fiscalisés : amortissement au réel ou abattement micro-BIC
- Statut LMNP / LMPLMP au-delà de 23 000 € de recettes ET des autres revenus du foyer
- Conditions clésLocation meublée, comptabilité au régime réel le plus souvent
- Statut 2026En vigueur (réforme plus-value LF2025)
Qu'est-ce que la location meublée (LMNP / LMP) ?
La location meublée n'est pas une « réduction d'impôt » comme la loi Denormandie, mais un régime fiscal à part entière qui rend les loyers peu ou pas imposables. Louer un logement meublé relève des bénéfices industriels et commerciaux (BIC), et non des revenus fonciers : cette différence ouvre droit à un mécanisme puissant, l'amortissement, qui neutralise une grande partie de l'impôt sur les loyers. Deux statuts existent : le LMNP (loueur en meublé non professionnel), le plus courant, et le LMP (loueur en meublé professionnel), au-delà de certains seuils. Dans notre comparateur de défiscalisation, c'est l'option de ceux qui privilégient le rendement locatif et une fiscalité des loyers très douce plutôt qu'une réduction d'impôt.
LMNP ou LMP : les seuils
Le statut ne se choisit pas : il découle de deux conditions cumulatives, appréciées au niveau du foyer fiscal.
| Critère | LMNP | LMP |
|---|---|---|
| Recettes annuelles | < 23 000 € ou ≤ autres revenus d'activité du foyer | > 23 000 € ET > autres revenus d'activité du foyer |
| Nature des revenus | Patrimoniale (BIC non professionnels) | Professionnelle (BIC professionnels) |
| Déficits (hors amortissement) | Imputables sur les seuls revenus meublés, reportables 10 ans | Imputables sur le revenu global, sans plafond |
| Prélèvements sociaux | 17,2 % (prélèvements sociaux) | Cotisations sociales SSI (~35-40 %) |
| Plus-value de cession | Régime des particuliers (abattements pour durée) | Régime professionnel (exonération art. 151 septies possible) |
| IFI | Bien dans l'assiette IFI | Exonération possible si activité principale |
Depuis une décision du Conseil constitutionnel de 2018, l'inscription au RCS n'est plus une condition du statut LMP : seuls comptent les deux seuils ci-dessus. Toute activité de location meublée doit toutefois être déclarée (guichet unique de l'INPI, ex-formulaire P0i).
Micro-BIC ou régime réel : deux fiscalités
Le loueur en meublé choisit entre deux régimes d'imposition des loyers :
| Type de location | Abattement micro-BIC | Plafond de recettes |
|---|---|---|
| Meublé longue durée (résidence principale du locataire) | 50 % | 77 700 € |
| Meublé de tourisme classé | 50 % | 77 700 € |
| Meublé de tourisme non classé | 30 % | 15 000 € |
Ces abattements ont été revus à la baisse par la loi de finances 2025 (fin de l'ancien abattement de 71 % pour le meublé de tourisme classé). Le régime réel, lui, permet de déduire l'intégralité des charges (intérêts d'emprunt, gestion, assurance, taxe foncière) et d'amortir le bien et le mobilier. Dès que charges et amortissements dépassent l'abattement forfaitaire, le réel est nettement plus avantageux — c'est le cas le plus fréquent en LMNP.
L'amortissement : le cœur du LMNP au réel
L'amortissement consiste à déduire chaque année une fraction de la valeur du bien, pour tenir compte de son usure comptable — sans aucune sortie de trésorerie. On amortit le bâti (hors valeur du terrain) sur environ 25 à 40 ans (soit ~2,5 à 4 %/an), le mobilier et les équipements sur 5 à 10 ans, et les gros travaux séparément. Cet amortissement vient s'ajouter aux charges pour effacer tout ou partie des loyers imposables, souvent pendant 10 à 15 ans. Règle importante : l'amortissement ne peut pas créer de déficit BIC — la fraction non utilisée une année est reportable sans limite de durée sur les bénéfices futurs.
Réforme 2025 : amortissements et plus-value de revente
Changement majeur à connaître : la loi de finances 2025 (loi du 14 février 2025) a mis fin à un avantage historique du LMNP. Jusqu'ici, les amortissements déduits n'étaient pas repris lors du calcul de la plus-value à la revente. Désormais, pour les cessions réalisées à compter du 15 février 2025, les amortissements pratiqués sont réintégrés dans le calcul de la plus-value imposable (ils viennent diminuer le prix d'acquisition retenu, donc augmenter la plus-value taxable). Exception notable : les résidences de services (étudiantes, seniors, EHPAD) restent exclues de cette réintégration. Ce point doit être intégré dès le départ dans votre stratégie de sortie.
Des programmes éligibles en location meublée (LMNP / LMP)
Une sélection de programmes immobiliers actuellement éligibles à ce dispositif, présentés par notre partenaire K&P Finance. Demandez la documentation complète et une étude d'éligibilité adaptée à votre situation.
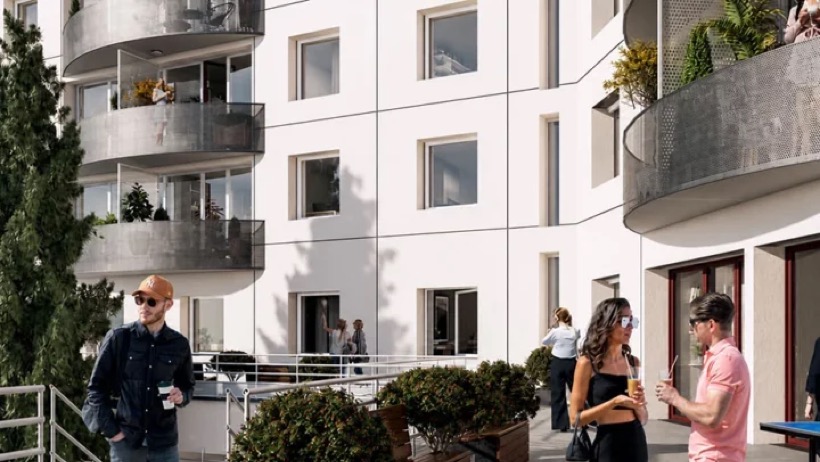 Limoges (87)Kaol'inUne résidence étudiante rénovée au cœur de Limoges, en gestion déléguée, pour des revenus locatifs meublés.À partir de 103 295 €Documentation →
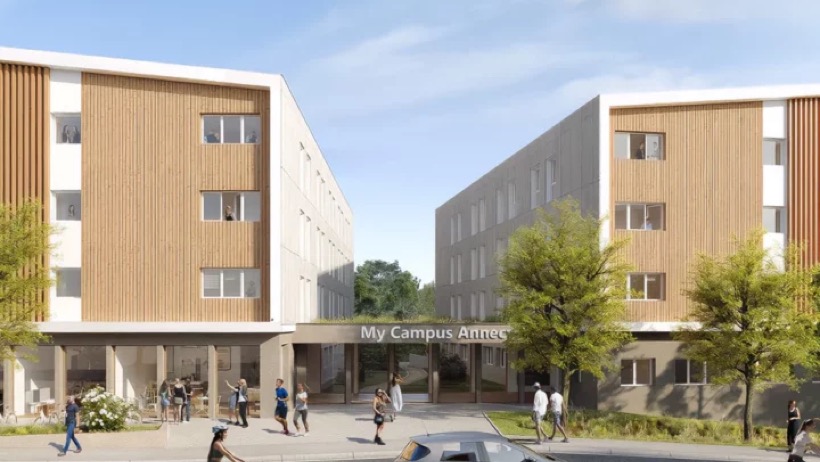 Annecy (74)My Campus AnnecyUne résidence étudiante entre lac et montagnes à Annecy, exploitée par un gestionnaire professionnel.À partir de 154 900 €Documentation →
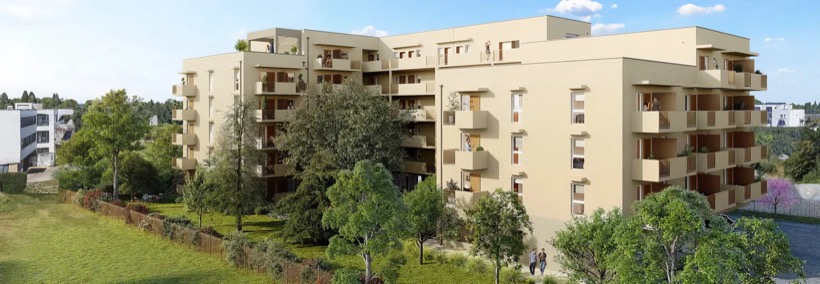 Avignon (84)My Campus Avignon AgroparcUne résidence étudiante adossée au pôle économique d'Agroparc, à Avignon.À partir de 105 000 €Documentation →
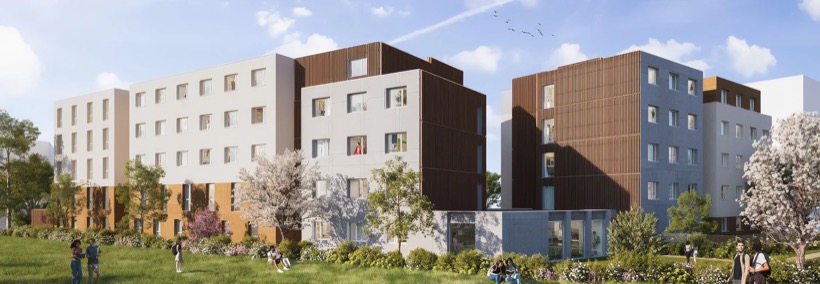 Thionville (57)My Work Thionville GareUne résidence pensée pour les étudiants et jeunes actifs, à deux pas de la gare de Thionville.À partir de 127 500 €Documentation →
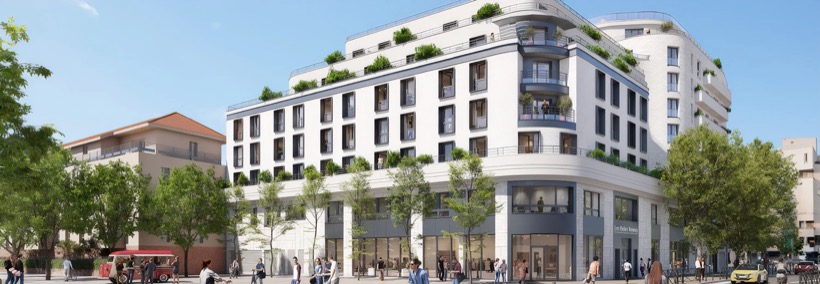 Colombes (92)ColombusUne résidence étudiante aux portes de La Défense, en première couronne de la région parisienne.À partir de 117 300 €Documentation →
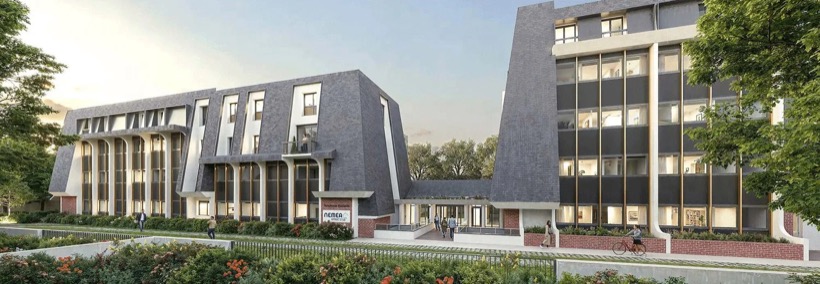 Orléans (45)Campus PasteurUne résidence étudiante proche d'un futur campus à Orléans, à ticket d'entrée accessible.À partir de 82 000 €Documentation →
Sélection indicative de programmes proposés par K&P Finance — prix « à partir de », caractéristiques et disponibilités susceptibles d'évoluer. Information communiquée à titre indicatif, hors sollicitation.
La fiscalité des plus-values
En LMNP, la revente relève du régime des plus-values immobilières des particuliers : imposition à 19 % + 17,2 % de prélèvements sociaux, avec abattements pour durée de détention (exonération d'impôt sur le revenu à 22 ans, de prélèvements sociaux à 30 ans) — désormais calculée en réintégrant les amortissements (hors résidences de services). En LMP, c'est le régime des plus-values professionnelles qui s'applique, avec une exonération possible au titre de l'article 151 septies lorsque l'activité est exercée depuis plus de 5 ans et que les recettes n'excèdent pas 90 000 € (exonération totale) ou 126 000 € (exonération partielle).
Résidences de services, bail commercial et TVA
Le meublé peut être géré directement (bail meublé classique d'1 an, ou 9 mois pour un étudiant) ou confié à un exploitant professionnel via un bail commercial (généralement 9 ans) : c'est le cas des résidences de services — résidences étudiantes, seniors, EHPAD, tourisme, affaires. La location gérée sécurise les loyers (versés par l'exploitant), mais leur pérennité dépend de la solidité de l'exploitant. Autre atout de la location gérée neuve : la récupération de la TVA à 20 % sur le prix d'achat, à condition que la résidence propose au moins trois services para-hôteliers sur quatre (accueil, petit-déjeuner, ménage, fourniture du linge) et sous réserve de conserver le bien 20 ans (ou de régulariser).
Avantages et points de vigilance
Les plus : loyers meublés plus élevés qu'en location nue et vacance réduite ; fiscalité des loyers très douce grâce à l'amortissement au réel ; accessible à tous les budgets ; choix entre gestion déléguée (bail commercial) et gestion directe ; récupération possible de la TVA en résidence de services.
Les points de vigilance : ce n'est pas une réduction d'impôt ; comptabilité rigoureuse au régime réel (expert-comptable conseillé) ; réintégration des amortissements dans la plus-value depuis 2025 (hors résidences de services) ; en résidence de services, forte dépendance à l'exploitant ; passage en LMP (cotisations sociales) au-delà des seuils. Ces informations sont pédagogiques et doivent être vérifiées selon votre situation.
Nos conseils pour optimiser votre investissement LMNP / LMP
- Optez pour le régime réel dès que charges et amortissements dépassent l'abattement micro-BIC : c'est presque toujours le cas.
- Faites tenir votre comptabilité par un expert-comptable spécialisé (la dépense est elle-même déductible).
- Étudiez la solidité de l'exploitant et les clauses du bail commercial avant d'acheter en résidence de services.
- Anticipez la fiscalité de revente : la réintégration des amortissements depuis 2025 change le calcul de la plus-value (sauf résidences de services).
- Surveillez le seuil de 23 000 € pour maîtriser le passage éventuel en LMP et ses cotisations sociales.
Le LMNP / LMP dans le comparateur de défiscalisation
Seul « régime de revenus » face aux dispositifs de réduction ou de déduction : comparez Denormandie vs LMNP (réduction d'impôt contre loyers peu fiscalisés) et LMNP vs déficit foncier (meublé contre nu). En logique patrimoniale, il est proche de la nue-propriété (pas de fiscalité sur des loyers que l'on ne perçoit pas). Passez en revue tous les dispositifs de défiscalisation ou lancez le diagnostic gratuit.
Nos guides pour approfondir
Calcul, exemples chiffrés et stratégie sur la location meublée (LMNP / LMP).

Questions fréquentes
Le LMNP est-il une défiscalisation ?
Pas au sens d'une réduction d'impôt : c'est un régime fiscal (BIC) qui rend les loyers meublés peu ou pas imposables, notamment grâce à l'amortissement du bien et du mobilier au régime réel.
Quelle différence entre LMNP et LMP ?
On bascule en LMP lorsque les recettes meublées dépassent 23 000 €/an ET les autres revenus d'activité du foyer. Le LMP permet d'imputer les déficits sur le revenu global mais entraîne des cotisations sociales.
Micro-BIC ou régime réel en location meublée ?
Le micro-BIC applique un abattement forfaitaire (50 % en meublé longue durée, plafond 77 700 €) ; le régime réel permet de déduire les charges et d'amortir le bien, souvent bien plus avantageux.
Comment fonctionne l'amortissement en LMNP ?
On déduit chaque année une fraction de la valeur du bâti (sur 25 à 40 ans) et du mobilier (5 à 10 ans), sans sortie de trésorerie. Cela efface tout ou partie des loyers imposables ; l'amortissement ne peut pas créer de déficit et se reporte sans limite de durée.
Qu'a changé la réforme LMNP de 2025 ?
Pour les cessions à compter du 15 février 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value imposable, sauf pour les résidences de services (étudiantes, seniors, EHPAD).
Quels abattements pour un meublé de tourisme en 2026 ?
Depuis la loi de finances 2025 : 50 % (plafond 77 700 €) pour un meublé de tourisme classé, 30 % (plafond 15 000 €) pour un non classé, contre 50 % (plafond 77 700 €) pour un meublé longue durée.
Peut-on récupérer la TVA en location meublée ?
Oui, en résidence de services neuve avec bail commercial et au moins trois services para-hôteliers (accueil, petit-déjeuner, ménage, linge), la TVA à 20 % peut être récupérée, sous condition de conservation.
Comment sont taxées les plus-values en LMNP ?
Au régime des plus-values des particuliers (19 % + 17,2 %), avec abattements pour durée de détention (exonération d'IR à 22 ans, de prélèvements sociaux à 30 ans), désormais après réintégration des amortissements hors résidences de services.
Faut-il s'inscrire au RCS pour être LMP ?
Non. Depuis 2018, l'inscription au RCS n'est plus une condition du statut LMP ; celui-ci dépend uniquement des deux seuils de recettes. L'activité doit toutefois être déclarée au guichet unique de l'INPI.
Le LMNP ouvre-t-il une réduction d'impôt ?
Non. Il optimise fortement la fiscalité des loyers via l'amortissement, mais n'ouvre pas de réduction d'impôt sur le revenu comme la loi Denormandie ou la loi Malraux.
Information pédagogique simplifiée, à jour de juillet 2026. Les taux, plafonds et conditions de chaque dispositif évoluent et dépendent de votre situation : faites vérifier votre éligibilité par un professionnel qualifié (notaire, expert-comptable, conseiller en gestion de patrimoine) et sur service-public.fr et impots.gouv.fr. La réduction d'impôt ne doit jamais être la seule raison d'investir.
Quel dispositif pour réduire vos impôts ?
En 1 minute, le diagnostic gratuit vous oriente vers le dispositif le plus pertinent pour réduire vos impôts selon votre situation, et un conseiller K&P Finance vous remet une étude personnalisée.