Loi Jeanbrun 2026 : le nouveau statut du bailleur privé
Successeur du Pinel, la loi Jeanbrun permet d'amortir un logement loué nu et de déduire cet amortissement de ses revenus fonciers. Taux d'amortissement, base, conditions et plafonds de ce nouveau dispositif de défiscalisation 2026.
- Type de bienImmeuble collectif neuf ou ancien avec travaux
- Avantage fiscalAmortissement 3,5 % à 5,5 %/an (base 80 % du bâti)
- Conditions clésLocation nue, loyers plafonnés (intermédiaire/social/très social)
- Engagement9 ans d'engagement
- Statut 2026Acquisitions jusqu'au 31/12/2028 (LF 2026)
Qu'est-ce que la loi Jeanbrun (statut du bailleur privé) ?
La loi Jeanbrun — le nouveau statut du bailleur privé — est le dispositif de défiscalisation phare de la loi de finances 2026 (promulguée le 20 février 2026), pensé comme le successeur du Pinel dans le cadre du plan « Relance logement ». Sa mécanique est inédite pour la location nue : elle repose sur l'amortissement du bien, c'est-à-dire la déduction, chaque année, d'une fraction du prix du logement de vos revenus fonciers imposables. Il s'applique aux acquisitions réalisées jusqu'au 31 décembre 2028.
Pourquoi la loi Jeanbrun relance l'investissement locatif nu
Jusqu'ici, l'amortissement était réservé à la location meublée (LMNP). En l'ouvrant à la location nue, la loi Jeanbrun crée un outil puissant pour les investisseurs qui préfèrent le régime foncier au meublé, et redonne un cadre de défiscalisation dans le neuf après la fin du Pinel. L'avantage se traduit par une baisse durable de l'impôt sur les revenus fonciers.
Le mécanisme : l'amortissement du bien
Le dispositif permet de déduire chaque année un amortissement de vos revenus fonciers, calculé sur une base d'environ 80 % du prix du bâti (hors terrain). Le taux dépend du niveau de loyer choisi : plus le loyer est abordable, plus le taux est élevé.
| Niveau de loyer | Taux d'amortissement annuel (indicatif) |
|---|---|
| Loyer libre / intermédiaire | ~ 3,5 % |
| Loyer social | ~ 4,5 % |
| Loyer très social | ~ 5,5 % |
Un plafond d'amortissement déductible de l'ordre de 8 000 € à 12 000 €/an par foyer fiscal (tous biens confondus) s'applique. L'excédent de charges peut, selon les règles du foncier, contribuer à un déficit foncier imputable. Les taux ci-dessus sont indicatifs et à confirmer selon les textes d'application.
Conditions d'éligibilité
- Logement en immeuble collectif, neuf (norme RE2020) ou ancien (les maisons individuelles sont exclues).
- Location nue, à usage de résidence principale du locataire, pendant 9 ans minimum.
- Loyers plafonnés selon le niveau choisi (intermédiaire, social ou très social) et plafonds de ressources du locataire.
- Interdiction de louer à un membre de son foyer fiscal.
Des programmes éligibles en loi Jeanbrun
Une sélection de programmes immobiliers actuellement éligibles à ce dispositif, présentés par notre partenaire K&P Finance. Demandez la documentation complète et une étude d'éligibilité adaptée à votre situation.
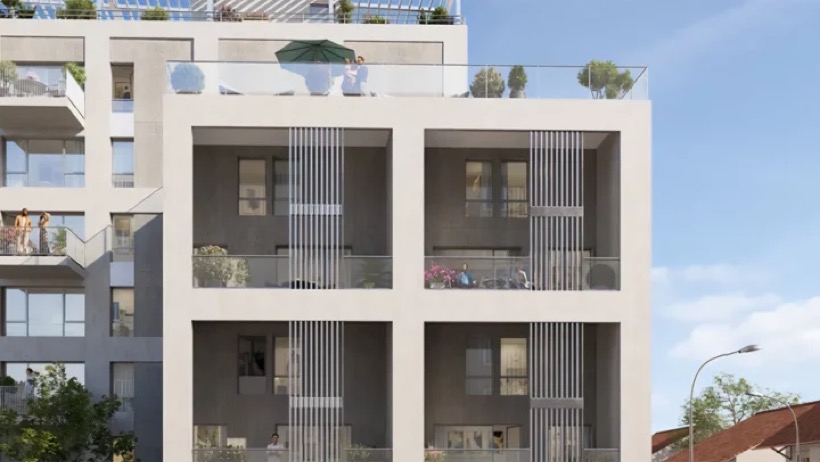 Lyon 4e (69)Villa CristalDuplex, rooftops et architecture contemporaine sur les pentes de la Croix-Rousse, à Lyon.À partir de 480 000 €Documentation →
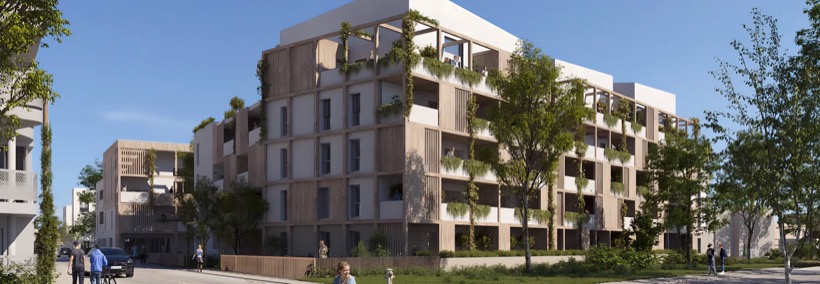 La Rochelle (17)ÔcarVivre entre nature classée et centre de La Rochelle, dans une résidence contemporaine.À partir de 325 000 €Documentation →
 Cayenne (973)Fleurs de CactusUne résidence neuve à fort potentiel locatif à Cayenne, en Guyane.À partir de 112 000 €Documentation →
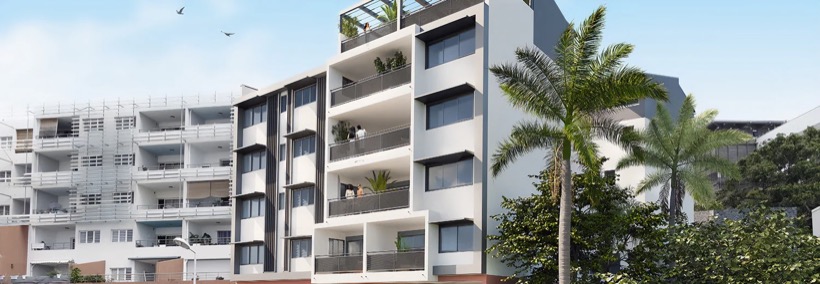 Saint-Denis, Réunion (974)Écrin de BellepierreUne résidence de standing au cœur de Bellepierre, à Saint-Denis de La Réunion.À partir de 219 000 €Documentation →
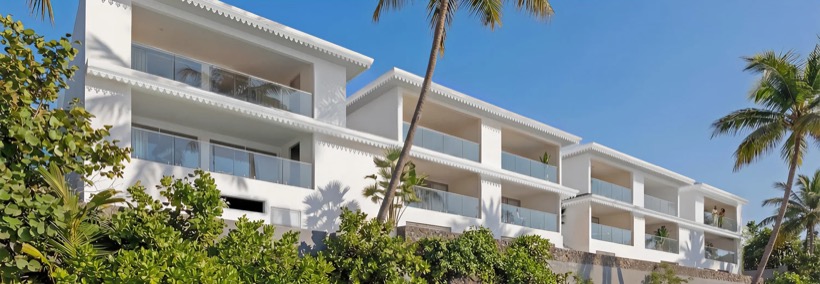 Le Diamant, Martinique (972)Bellevue du RocherDes appartements les pieds dans l'eau, face au Rocher du Diamant, en Martinique.À partir de 385 000 €Documentation →
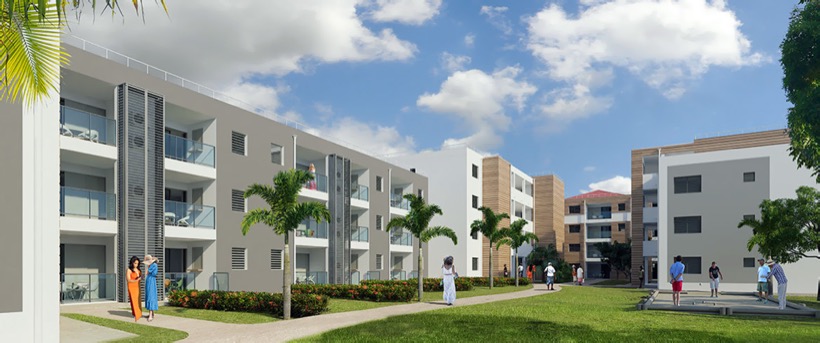 Le Moule, Guadeloupe (971)Résidence CorailUne résidence d'exception avec vue mer au Moule, en Guadeloupe.À partir de 157 400 €Documentation →
Sélection indicative de programmes proposés par K&P Finance — prix « à partir de », caractéristiques et disponibilités susceptibles d'évoluer. Information communiquée à titre indicatif, hors sollicitation.
Avantages et points de vigilance
Les plus : l'amortissement enfin ouvert à la location nue ; une baisse durable de l'impôt foncier ; un cadre de défiscalisation dans le neuf après le Pinel ; une combinaison possible avec la logique du déficit foncier.
Les points de vigilance : dispositif très récent (modalités d'application à confirmer) ; loyers plafonnés qui réduisent le revenu locatif ; engagement de location de 9 ans ; immeuble collectif uniquement ; traitement de l'amortissement à la revente à préciser selon les textes. Ces informations sont pédagogiques et doivent être vérifiées selon votre situation.
Pour qui la loi Jeanbrun est-elle faite ?
Elle vise les investisseurs qui achètent un logement neuf ou ancien en collectif pour le louer nu sur le long terme, qui ont des revenus fonciers à optimiser (ou en constituent) et acceptent des loyers plafonnés. C'est le relais naturel du Pinel pour qui préfère le régime foncier au meublé. Notre diagnostic gratuit vous aide à le situer par rapport aux autres solutions.
La loi Jeanbrun dans le comparateur de défiscalisation
Le Jeanbrun se situe entre trois logiques : le Pinel (dont il prend le relais dans le neuf), l'amortissement du LMNP (mais ici en location nue) et le déficit foncier. Comparez-le à tous les dispositifs de défiscalisation et faites le diagnostic gratuit.
Questions fréquentes
Qu'est-ce que la loi Jeanbrun (statut du bailleur privé) ?
Le nouveau dispositif de la loi de finances 2026 qui permet, pour un logement loué nu, d'amortir une fraction du prix du bien et de la déduire chaque année de ses revenus fonciers. Il prend le relais du Pinel et s'applique aux acquisitions jusqu'au 31 décembre 2028.
Quel taux d'amortissement avec la loi Jeanbrun ?
De l'ordre de 3,5 % (loyer intermédiaire) à 5,5 % (loyer très social) par an, sur une base d'environ 80 % du bâti, dans la limite d'un plafond annuel de 8 000 à 12 000 €. Taux indicatifs à confirmer selon les textes d'application.
Quel type de bien est éligible à la loi Jeanbrun ?
Un logement situé dans un immeuble collectif, neuf (RE2020) ou ancien ; les maisons individuelles sont exclues. Le bien doit être loué nu en résidence principale.
Quel est l'engagement de location de la loi Jeanbrun ?
Une location nue à loyer plafonné pendant 9 ans minimum, en résidence principale, sans louer à un membre de son foyer fiscal.
Jusqu'à quand peut-on investir en loi Jeanbrun ?
Le dispositif s'applique aux acquisitions réalisées jusqu'au 31 décembre 2028, selon la loi de finances 2026.
La loi Jeanbrun remplace-t-elle le Pinel ?
C'est son objectif : relancer l'investissement locatif privé après la fin du Pinel, mais en location nue et via l'amortissement du bien plutôt qu'une réduction d'impôt à taux fixe.
Quelle différence entre la loi Jeanbrun et le LMNP ?
Le LMNP amortit un bien loué meublé (revenus BIC) ; la loi Jeanbrun ouvre l'amortissement à la location nue (revenus fonciers). Le Jeanbrun impose des loyers plafonnés et un engagement de 9 ans, contrairement au LMNP.
Information pédagogique simplifiée, à jour de juillet 2026. Les taux, plafonds et conditions évoluent et dépendent de votre situation : vérifiez auprès d'un professionnel qualifié et sur service-public.fr et impots.gouv.fr. La réduction d'impôt ne doit jamais être la seule raison d'investir.
Quel dispositif pour votre situation ?
En 1 minute, le diagnostic gratuit vous oriente vers le dispositif le plus pertinent, et un conseiller K&P Finance vous remet une étude personnalisée.